
Tình huống minh họa: cuối tháng, kế toán trưởng mở báo cáo phải thu và thấy hai đợt thanh toán của một công trình văn phòng đã đến hạn thu từ lâu nhưng chưa có hóa đơn nào được phát hành. Đợt thanh toán thứ hai gắn với mốc nghiệm thu phần thô, đã xong từ nhiều tuần. Hóa đơn chưa ra không phải vì khách từ chối, mà vì biên bản nghiệm thu nằm trong hộp thư của giám sát, chưa ai chuyển cho kế toán. Tiền của doanh nghiệp vẫn nằm ở phía khách, trong khi mọi người đều nghĩ công trình này "chưa đến lúc thu".
Trả lời ngắn: Xuất hóa đơn đúng hạn theo nghiệm thu nghĩa là hóa đơn được phát hành ngay khi một mốc thanh toán trong hợp đồng được nghiệm thu, không chờ ai nhớ ra. Điểm kiểm soát là biến biên bản nghiệm thu thành tín hiệu kích hoạt (trigger) cho kế toán lập hóa đơn trong một thời hạn định trước. DSO kéo dài thường bắt đầu từ đây: hóa đơn ra muộn cộng dồn thành hàng chục ngày tiền chưa về.
Bài viết này dành cho ai?
Dành cho CEO, Giám đốc tài chính, Kế toán trưởng và Giám đốc dự án của doanh nghiệp thiết kế – thi công nội thất. Những người chịu trách nhiệm về dòng tiền và đang thấy công trình đã nghiệm thu nhưng tiền về chậm hơn kế hoạch. Nếu doanh nghiệp của bạn có nhiều công trình song song và mỗi lần xuất hóa đơn lại phải hỏi "đã nghiệm thu chưa, biên bản đâu", bài này nói vào đúng điểm nghẽn đó.
Điều gì đang xảy ra?
- Biên bản nghiệm thu nằm ở giám sát hoặc Zalo, kế toán không nhận được tín hiệu để lập hóa đơn.
- Kế toán phải nhập tay số liệu từ biên bản và hợp đồng, mỗi lần xuất hóa đơn là làm lại từ đầu.
- Lịch thanh toán theo tiến độ trong hợp đồng không được gắn với trạng thái nghiệm thu của từng mốc.
- Hóa đơn gửi khách rồi mới phát hiện sai, phải điều chỉnh, làm chậm cả vòng xác nhận.
- Phần hóa đơn ra muộn bị lẫn vào phần khách thực sự trả chậm, nên không biết lỗi nằm ở đâu.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: mỗi mốc thanh toán đã nghiệm thu tự sinh việc lập hóa đơn cho kế toán, với số liệu lấy từ hợp đồng và biên bản thay vì nhập tay. Quản trị: tách được phần chậm do nội bộ (hóa đơn ra muộn) và phần chậm do khách, để xử lý đúng chỗ. Tổ chức: rõ ai xác nhận nghiệm thu, ai kích hoạt, ai lập hóa đơn và ai theo dõi đến khi khách thanh toán.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Biên bản không gắn mã công trình và mã mốc thanh toán | Không biết hóa đơn nào cần lập |
| Quy trình | Không có thời hạn từ nghiệm thu đến phát hành hóa đơn | Hóa đơn ra muộn tùy người nhớ |
| Kiểm soát | Không có tín hiệu chặn khi mốc đã nghiệm thu mà chưa xuất hóa đơn | Tiền treo ngoài kế hoạch |
| Tổ chức | Site, PM và kế toán không chung một trạng thái mốc thanh toán | Hỏi qua lại, chậm trễ |
| Công cụ | Số liệu hóa đơn nhập lại thủ công từ hợp đồng | Sai sót, phải điều chỉnh, chậm vòng xác nhận |
Điểm nhìn cốt lõi: Doanh nghiệp không thiếu hóa đơn. Doanh nghiệp thiếu một mốc kích hoạt nối biên bản nghiệm thu với việc lập hóa đơn, nên hóa đơn phụ thuộc vào việc ai đó nhớ ra. Phần DSO tăng do hóa đơn ra muộn là phần doanh nghiệp kiểm soát được, khác với phần chậm do khách.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi hóa đơn không ra đúng hạn |
|---|---|
| Cost | Chi phí vốn tăng vì tiền bị giữ ở phía khách lâu hơn kế hoạch |
| Margin | Lãi công trình bị bào mòn bởi chi phí lãi vay và chi phí quản lý thu hồi |
| Cash Flow | Tiền về muộn làm thiếu vốn cho công trình tiếp theo, ảnh hưởng trả nhà cung cấp |
| Progress | Nghiệm thu xong nhưng hồ sơ tiền chưa đóng khiến mốc sau bị chậm theo |
| Risk | Tranh chấp với khách về mốc thanh toán vì không có hóa đơn đúng thời điểm |
Nguyên nhân gốc
Lịch thanh toán trong hợp đồng không được gắn với trạng thái nghiệm thu
↓
Không có thời hạn và người chịu trách nhiệm xuất hóa đơn sau nghiệm thu
↓
Biên bản kẹt ở giám sát, kế toán không nhận được tín hiệu
↓
Hóa đơn ra muộn nhiều tuần so với mốc đã nghiệm thu
↓
Tiền về muộn, bị lẫn với phần khách thực sự trả chậm
↓
Dòng tiền căng vì phần chậm do nội bộ không được nhìn ra
Framework quản trị
CHUẨN HÓA  — lịch thanh toán trong hợp đồng tách thành các mốc có mã
↓
KÍCH HOẠT   — nghiệm thu mốc nào thì mở việc lập hóa đơn mốc đó
↓
LẬP HÓA ĐƠN — số liệu lấy từ hợp đồng và biên bản, không nhập lại
↓
KIỂM TRA    — đối chiếu khối lượng, thuế, điều khoản trước khi gửi
↓
GỬI KHÁCH   — có thời hạn gửi và xác nhận đã nhận
↓
THEO DÕI    — tách phần chậm do nội bộ và phần chậm do khách
Nối biên bản nghiệm thu với lịch thanh toán để hóa đơn ra đúng hạn thay vì chờ ai đó nhớ ra.
Khám phá EcoCons → Xem gói One →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Chuẩn hóa mốc thanh toán | PM + Kế toán | Ký hợp đồng | Mỗi mốc có mã và gắn điều kiện nghiệm thu |
| Xác nhận nghiệm thu mốc | PM | Hạng mục thuộc mốc hoàn thành | Biên bản ký kích hoạt việc lập hóa đơn |
| Lập hóa đơn | Kế toán | Mốc đã nghiệm thu | Số liệu lấy từ hợp đồng, có thời hạn phát hành |
| Kiểm tra trước khi gửi | Kế toán | Hóa đơn đã lập | Đối chiếu khối lượng, thuế, điều khoản |
| Gửi khách | Kinh doanh + Kế toán | Hóa đơn đã kiểm | Có xác nhận đã nhận |
| Theo dõi đến khi thu tiền | Kế toán | Đã gửi khách | Tách phần chậm nội bộ và chậm do khách |
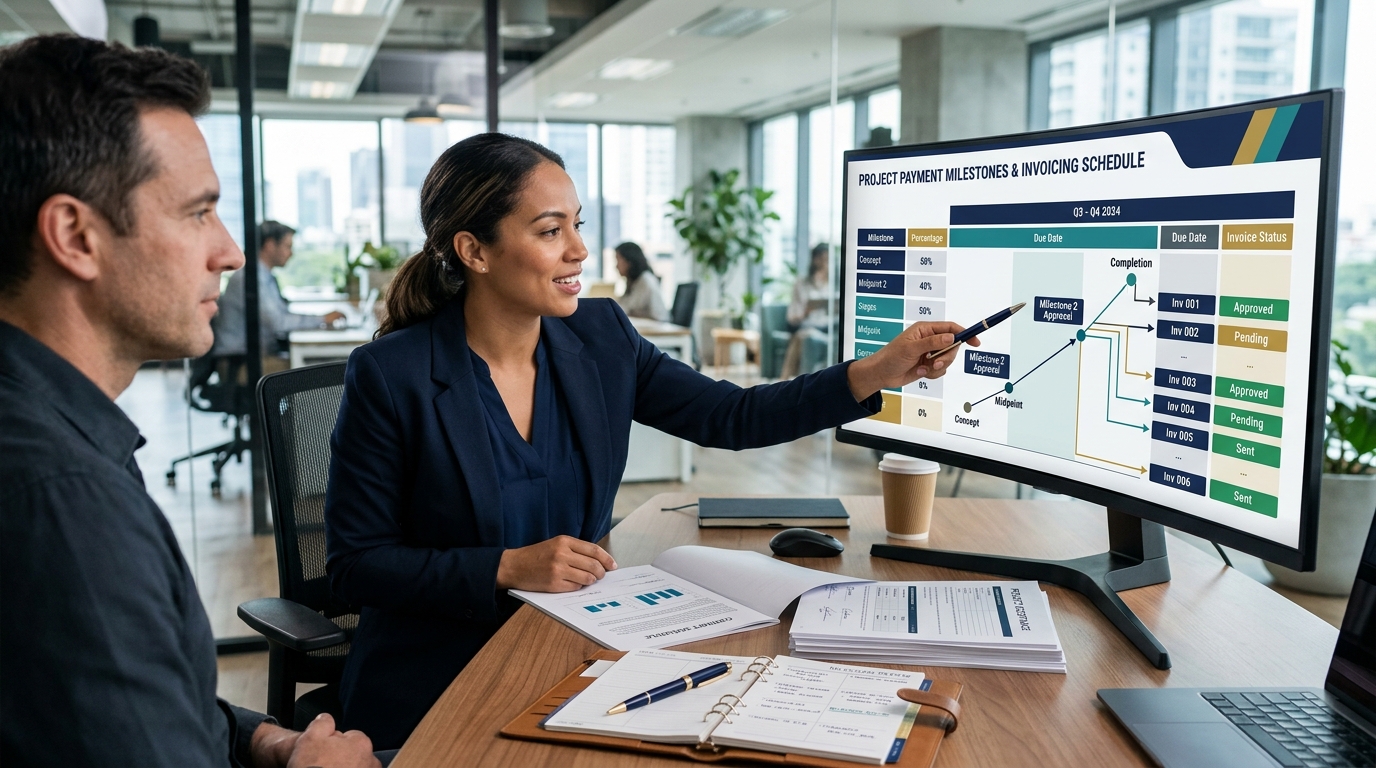
Nhận bản đồ mốc thanh toán, tín hiệu kích hoạt hóa đơn và cách tách phần chậm nội bộ khỏi phần chậm do khách.
Chẩn đoán nhanh → Xem Blueprint →Ví dụ minh họa — số liệu giả định
EcoCons hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Mốc thanh toán gắn điều kiện nghiệm thu | Điều khoản thanh toán, mốc theo hợp đồng | Standard + cấu hình |
| Hóa đơn lấy số liệu từ hợp đồng | Hóa đơn theo hợp đồng/sales order, mẫu in | Standard |
| Kích hoạt lập hóa đơn khi nghiệm thu | Quy tắc nhắc việc, trạng thái mốc | Mở rộng (AI-X) |
| Kiểm tra khối lượng và thuế trước khi gửi | Kiểm tra hóa đơn, mã thuế, đối chiếu chứng từ | Standard + cấu hình |
| Tách chậm nội bộ và chậm do khách | Báo cáo phải thu, tuổi nợ, bộ lọc theo mốc | Đề xuất thiết kế |
AI / Automation hỗ trợ ở đâu?
AI có thể đọc biên bản nghiệm thu, hợp đồng và trạng thái mốc thanh toán để nhắc kế toán hóa đơn nào đã đến lúc lập, phát hiện mốc đã nghiệm thu quá hạn chưa phát hành và cảnh báo chênh lệch khối lượng giữa biên bản và hóa đơn. Đầu vào gồm hợp đồng, biên bản, đơn mua hàng và báo cáo phải thu; AI đưa danh sách việc và khuyến nghị; kế toán và PM quyết định. Điểm quyết định của AI nằm ở bước phân loại nguyên nhân chậm: do hóa đơn ra muộn, do khách chưa xác nhận hay do quá hạn điều khoản, để dẫn hành động đúng. AI không tự phát hành hóa đơn, không tự điều chỉnh số tiền và không tự gửi khách.
KPI ban điều hành cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Thời gian từ nghiệm thu đến hóa đơn | Số ngày từ biên bản ký đến phát hành hóa đơn | Tuần | Kế toán | Nhắc và chặn mốc chưa phát hành hóa đơn |
| Tỷ lệ hóa đơn ra đúng hạn nội bộ | Hóa đơn trong hạn ÷ tổng hóa đơn phải phát hành | Tháng | Kế toán | Rà lại khâu nhận biên bản từ site |
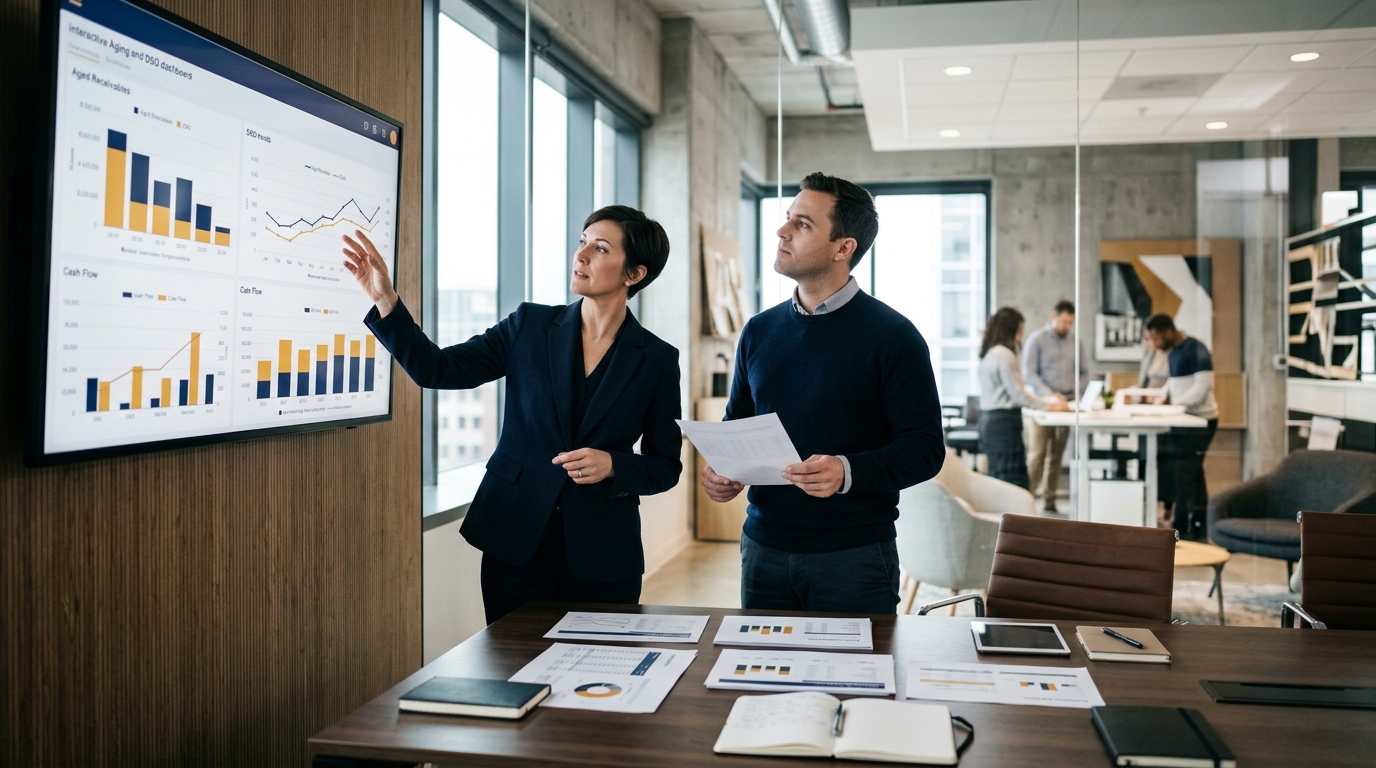
| DSO | (Phải thu bình quân ÷ Doanh thu) × số ngày kỳ | Tháng | CFO | Tách phần chậm nội bộ và chậm do khách |
| Tỷ lệ hóa đơn phải điều chỉnh | Hóa đơn bị điều chỉnh ÷ tổng hóa đơn | Tháng | Kế toán | Soát khâu nhập liệu và mẫu hóa đơn |
| Tỷ lệ phải thu quá hạn | Phải thu quá hạn ÷ tổng phải thu | Tháng | CFO | Phân loại theo tuổi nợ, giao người theo dõi |
Câu hỏi thường gặp
Nên xuất hóa đơn theo tiến độ thi công hay theo nghiệm thu?
Hai cách không loại trừ nhau. Lịch thanh toán trong hợp đồng thường được chia theo tiến độ, ví dụ tạm ứng, sau phần thô, sau hoàn thiện, sau bàn giao. Mỗi mốc nên có điều kiện xác nhận, và nghiệm thu hạng mục chính là căn cứ để mốc đó đủ điều kiện xuất hóa đơn. Nếu chỉ dựa vào tiến độ mà không có căn cứ nghiệm thu, doanh nghiệp dễ bị khách từ chối thanh toán vì cho rằng phần việc chưa được xác nhận chất lượng.
DSO bao nhiêu ngày là tốt cho doanh nghiệp thi công nội thất?
Không có một con số đúng cho mọi doanh nghiệp, vì nó phụ thuộc cơ cấu hợp đồng, mức tạm ứng, thời hạn thanh toán và tỷ trọng công trình nhà nước hay tư nhân. Điều quan trọng hơn con số tuyệt đối là tách DSO thành các chặng để biết chặng nào dài bất thường. Nếu chặng từ nghiệm thu đến hóa đơn chiếm nhiều ngày, đó là phần doanh nghiệp tự sửa được và nên ưu tiên xử lý trước khi đàm phán với khách.
Có cần tạm ứng để giảm DSO không?
Tạm ứng giúp giảm áp lực dòng tiền nhưng không thay thế việc xuất hóa đơn đúng hạn. Nếu hóa đơn vẫn ra muộn, phần chậm sẽ dồn vào các mốc cuối và DSO tổng vẫn cao. Cách hiệu quả là vừa thống nhất mức tạm ứng hợp lý từ lúc ký hợp đồng, vừa rút ngắn thời gian từ nghiệm thu đến phát hành hóa đơn. Hai việc này bổ trợ nhau: tạm ứng lo phần đầu, hóa đơn đúng hạn lo phần sau.
Nếu khách yêu cầu điều chỉnh hóa đơn nhiều lần thì xử lý thế nào?
Nên tìm nguyên nhân gốc thay vì lặp lại việc điều chỉnh. Phần lớn trường hợp đến từ thông tin hợp đồng, mã số thuế hoặc khối lượng chưa thống nhất ngay từ đầu. Doanh nghiệp nên chuẩn hóa dữ liệu khách hàng và mốc thanh toán trước khi lập hóa đơn, đồng thời ghi nhận lý do mỗi lần điều chỉnh để rút kinh nghiệm. Với khách có yêu cầu đặc thù về mẫu hóa đơn, nên chốt mẫu một lần và lưu lại để dùng cho các đợt sau.
Biên bản nghiệm thu liên kết với hóa đơn như thế nào trong thực tế?
Biên bản nên ghi rõ mốc thanh toán tương ứng và giá trị, để khi ký xong là biết cần lập hóa đơn cho mốc nào. Trong hệ thống, biên bản và hóa đơn cùng gắn mã công trình và mã mốc, nên tra được hồ sơ của từng đợt thanh toán. Khi khách hỏi căn cứ của hóa đơn, doanh nghiệp đưa ra biên bản tương ứng thay vì phải giải thích bằng lời. Cách liên kết này cũng giúp việc đối chiếu công nợ theo hợp đồng chính xác hơn.
Hệ thống ERP giúp gì cho khâu xuất hóa đơn ngoài việc lưu biên bản?
ERP giúp hóa đơn lấy số liệu từ hợp đồng và mốc thanh toán thay vì nhập tay, nên giảm sai sót và thời gian lập. Trạng thái nghiệm thu có thể dùng để nhắc hoặc chặn việc phát hành hóa đơn cho mốc chưa đủ điều kiện. Báo cáo phải thu và tuổi nợ cho phép tách phần chậm do hóa đơn ra muộn và phần chậm do khách. Mức tự động hóa tùy phiên bản: mốc thanh toán và hóa đơn theo hợp đồng thường làm được bằng cấu hình; phần kích hoạt tự động cần mở rộng.
Checklist: doanh nghiệp của bạn có vấn đề này không?
Đọc kết quả: 0–2 ô = kiểm soát tốt; 3–5 ô = cần chuẩn hóa mốc kích hoạt hóa đơn; 6–8 ô = nên xử lý trước khi nhận thêm công trình.
Kết luận
Xuất hóa đơn đúng hạn bắt đầu từ việc biến biên bản nghiệm thu thành tín hiệu kích hoạt, không phải từ việc giục kế toán. Khi lịch thanh toán được tách thành các mốc gắn với nghiệm thu và hóa đơn ra trong một thời hạn định trước, phần DSO do nội bộ tự biến mất và doanh nghiệp nhìn rõ phần chậm còn lại là của khách để xử lý đúng chỗ.