
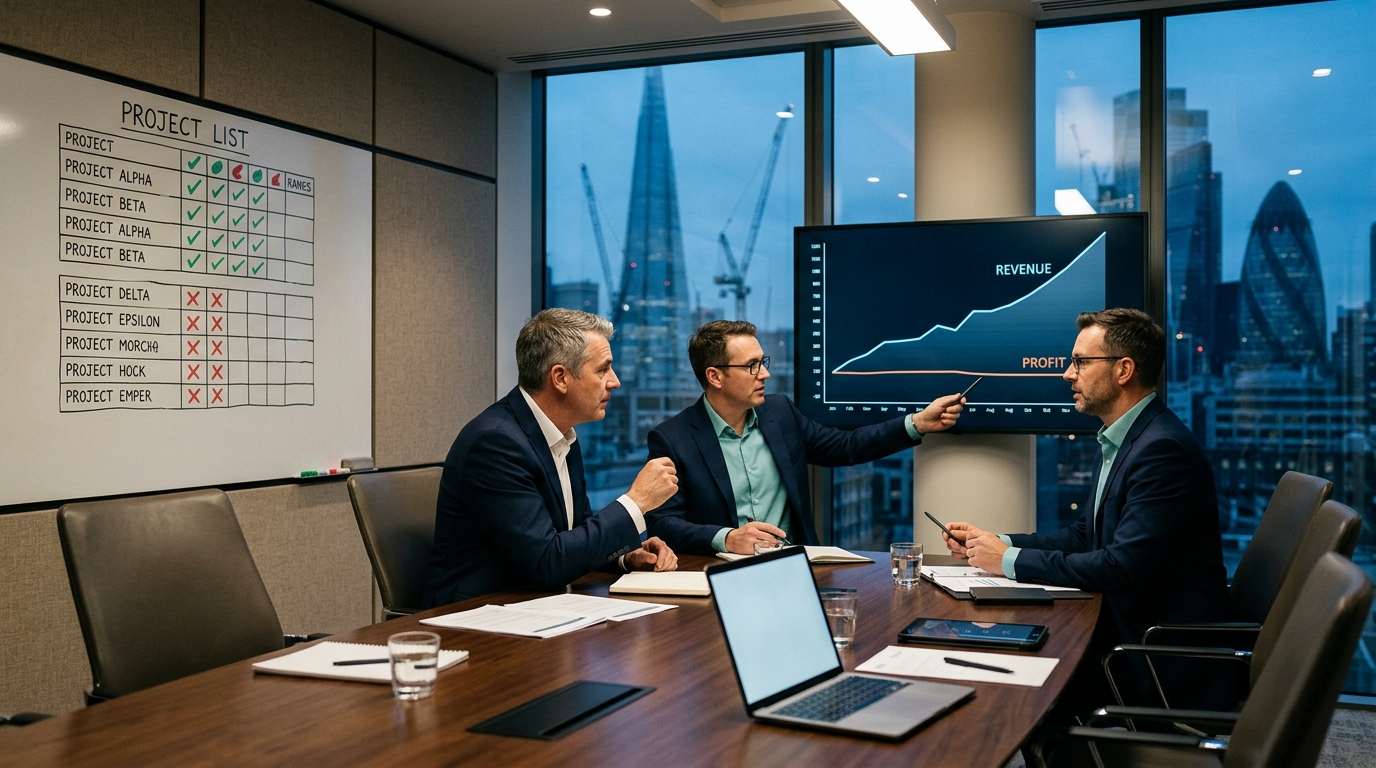
Tình huống minh họa: Một tổng thầu tăng doanh thu từ 800 tỷ lên 1.400 tỷ trong hai năm, nhưng lợi nhuận sau thuế gần như đứng yên. Mỗi năm đều đặn có 2–3 dự án lỗ lớn nuốt hết phần lãi của các dự án còn lại. Ban điều hành nhận báo cáo lãi lỗ gộp toàn công ty, không thấy được dự án nào lỗ từ đâu, và khi phát hiện thì phần lỗ đã quá lớn để xử lý.
Trả lời ngắn: Tăng doanh thu mà lợi nhuận không tăng do bốn nguyên nhân: nhận gói biên mỏng để đạt chỉ tiêu doanh số, dự toán thi công không dùng chung đơn giá với dự thầu, lãi lỗ chỉ báo cáo gộp nên dự án lỗ bị che, và phát sinh thi công không được duyệt kịp. Khắc phục: quản trị theo lãi gộp từng dự án với báo cáo kịp thời.
Bài viết này dành cho ai?
Dành cho CEO, CFO, Giám đốc điều hành và các giám đốc dự án của tổng thầu xây dựng — những người đặt mục tiêu tăng trưởng nhưng cần đảm bảo tăng trưởng đi kèm lợi nhuận, biết dự án nào đang bào mòn biên của công ty và xử lý trước khi lỗ lan.
Điều gì đang xảy ra?
- Chỉ tiêu kinh doanh đặt theo doanh số, khuyến khích nhận cả gói biên mỏng để đạt số.
- Lãi lỗ báo cáo gộp toàn công ty, dự án lỗ bị che bởi dự án lãi.
- Dự toán dự thầu và dự toán thi công dùng hai bộ đơn giá, biên thật không biết ngay từ đầu.
- Phát sinh thi công không được duyệt kịp, chi phí tăng âm thầm theo tháng.
- Công nợ chủ đầu tư kéo dài trong khi vẫn phải trả nhà cung cấp, dòng tiền căng kéo chi phí vay.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: báo cáo lãi lỗ theo từng dự án với đơn giá dùng chung và phát sinh duyệt kịp thời. Quản trị: ban điều hành nhìn biên theo dự án, phát hiện dự án lỗ sớm và quyết định giữ hay cắt. Tổ chức: rõ ai chịu trách nhiệm biên từng dự án, ai duyệt phát sinh và ai đôn đốc thu hồi công nợ.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Lãi lỗ gộp toàn công ty, không theo dự án | Dự án lỗ bị che bởi dự án lãi |
| Quy trình | Chỉ tiêu theo doanh số, không theo biên | Nhận gói biên mỏng để đạt chỉ tiêu |
| Kiểm soát | Dự thầu và thi công dùng hai bộ đơn giá | Biên thật không biết ngay từ đầu |
| Tổ chức | Phát sinh thi công không duyệt kịp | Chi phí tăng âm thầm, lỗ phát hiện muộn |
| Công cụ | Không gắn chi phí dự án với hợp đồng và hóa đơn | Không tính được committed cost và dự báo cuối kỳ |
Điểm nhìn cốt lõi: Doanh thu lớn là kết quả của quá khứ, lợi nhuận tương lai phụ thuộc vào danh mục dự án đang nắm. Khi chỉ tiêu đặt theo doanh số, tổng thầu vô tình tuyển chọn những gói biên mỏng, và lãi lỗ gộp che giấu việc một dự án lỗ nuốt hết lãi của nhiều dự án khác. Muốn lợi nhuận tăng theo doanh thu, phải đổi công thức: đặt mục tiêu theo lãi gộp từng dự án, báo cáo kịp thời và duyệt phát sinh từ khi còn nhỏ.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi tổng thầu vẫn quản trị theo doanh số |
|---|---|
| Cost | Chi phí phát sinh và lãi vay do thiếu tiền tăng lên, nuốt dần biên lợi nhuận |
| Margin | Nhận gói biên mỏng làm biên tổng thể giảm, tăng trưởng doanh thu đi kèm sụt margin |
| Cash Flow | Công nợ kéo dài, dòng tiền căng, phải vay chi phí cao trong thời gian dài |
| Progress | Dự án lỗ không được xử lý sớm, nguồn lực vẫn dồn vào gói kém hiệu quả |
| Risk | 2–3 dự án lỗ lớn mỗi năm đủ xóa sạch lãi của cả công ty, khó xoay chuyển |
Nguyên nhân gốc
QUẢN TRỊ THEO DOANH SỐ, KHÔNG THEO LÃI GỘP TỪNG DỰ ÁN
↓
Chỉ tiêu đặt theo doanh số khuyến khích nhận gói biên mỏng
↓
Lãi lỗ gộp toàn công ty che dự án lỗ
↓
Dự thầu và thi công dùng hai bộ đơn giá
↓
Phát sinh thi công không duyệt kịp, chi phí tăng âm thầm
↓
Lợi nhuận đứng yên dù doanh thu tăng mạnh
Framework quản trị lợi nhuận theo dự án
DỰ TOÁN BASELINE — chuyển giá dự thầu thành ngân sách dự án có đơn giá dùng chung
↓
COMMITTED COST — hợp đồng thầu phụ, đơn mua, phát sinh đã cam kết
↓
ACTUAL COST — chi phí thực chi theo kỳ, theo hạng mục
↓
FORECAST COST — dự báo chi phí đến cuối kỳ theo xu hướng hiện tại
↓
LÃI LỖ TỪNG DỰ ÁN — doanh thu nghiệm thu − (actual + forecast) theo dự án
↓
DUYỆT PHÁT SINH — mọi phát sinh qua quy trình trước khi chi
↓
BÁO CÁO BAN ĐIỀU HÀNH — biên từng dự án, dự án lỗ nổi lên ngay
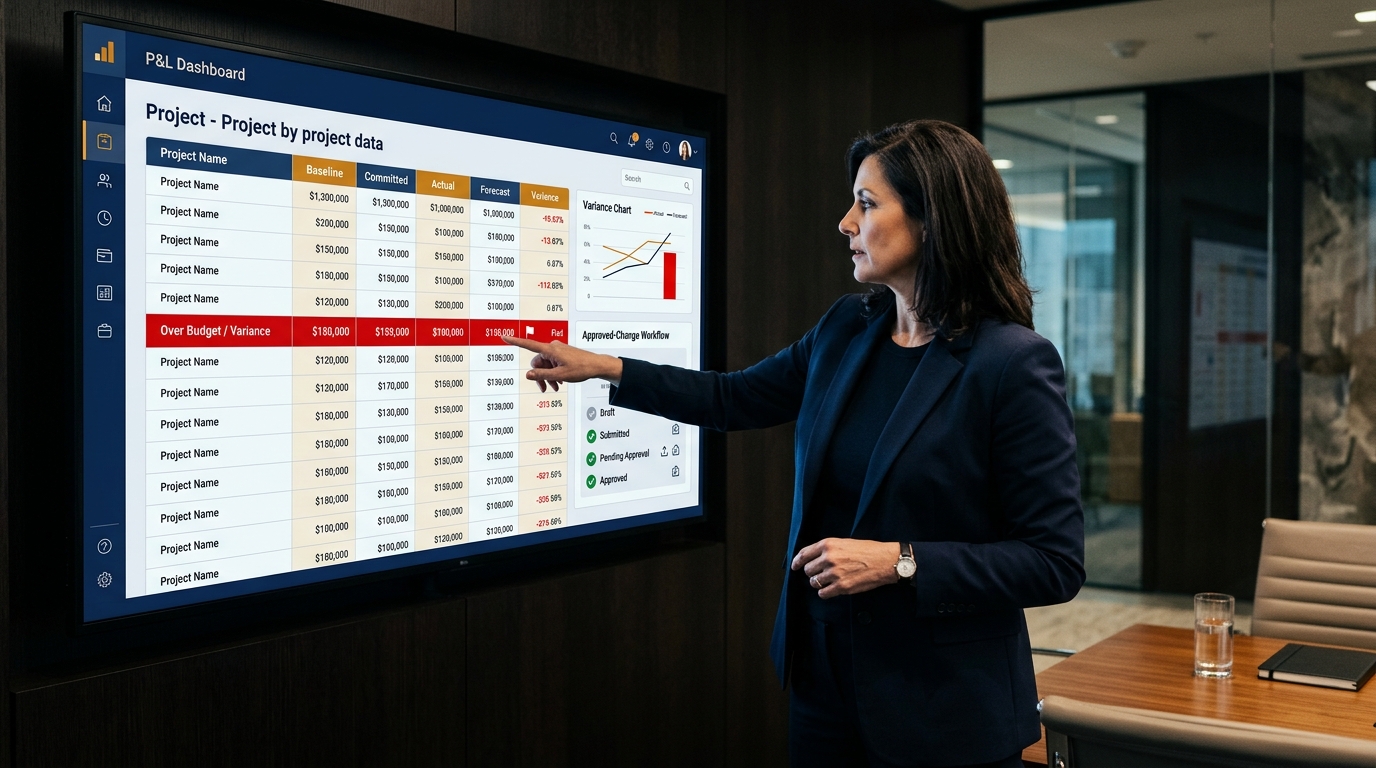
Gộp baseline, committed cost, actual cost và phát sinh vào báo cáo lãi lỗ từng dự án, để ban điều hành thấy dự án nào đang bào mòn biên và xử lý kịp.
Khám phá EcoCons → Xem gói Base →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Lập baseline từ dự toán dự thầu khi trúng thầu | Trưởng phòng Dự toán | Dự toán dự thầu và thư viện đơn giá | Baseline duyệt theo hạng mục trước khi thi công |
| Ghi nhận committed cost ngay khi cam kết | Kế toán dự án + Thu mua | Hợp đồng thầu phụ, đơn mua | Mọi cam kết có giá trị và ngày hiệu lực |
| Cập nhật actual cost theo kỳ, gắn hạng mục | Kế toán dự án | Hóa đơn, phiếu chi, bảng lương | Chi phí không có hạng mục được rà theo quý |
| Duyệt phát sinh trước khi chi | Giám đốc dự án + Ban điều hành | Đề xuất phát sinh có lý do và giá trị | Phát sinh lớn qua đúng quy trình duyệt |
| Tính lãi lỗ dự kiến theo dự án mỗi tháng | Kế toán trưởng | Baseline, committed, actual, forecast | Dự án lỗ hoặc biên dưới mục tiêu được đánh dấu |
| Họp rà soát biên theo dự án | Ban điều hành | Báo cáo lãi lỗ dự án tháng | Mỗi dự án lỗ có phương án khắc phục và hạn |
Ví dụ minh họa — số liệu giả định
Ví dụ minh họa — số liệu giả định, không phải thống kê hay case thật.
Ví dụ minh họa — số liệu giả định. Một tổng thầu có 3 dự án. Dự án A giá trị 500 tỷ, baseline 460 tỷ, dự kiến lãi 40 tỷ (8%). Dự án B giá trị 300 tỷ, baseline 282 tỷ, dự kiến lãi 18 tỷ (6%). Dự án C giá trị 200 tỷ, baseline 205 tỷ — dự kiến lỗ 5 tỷ. Tự kiểm tra: tổng biên kế hoạch = 40 + 18 − 5 = 53 tỷ; biên bình quân = 53 ÷ 1.000 = 5,3%.
Nhờ báo cáo theo dự án, ban điều hành thấy dự án C đang lỗ ngay từ đầu. Điều tra: phát sinh thép tăng 3,2 tỷ chưa được duyệt do đơn giá dự thầu cũ, và phát sinh nhân công 2,7 tỷ vì thiếu hồ sơ nghiệm thu. Xử lý: trình VO với chủ đầu tư 4 tỷ, duyệt kỷ luật phát sinh cho các dự án còn lại, và cập nhật thư viện đơn giá.
Nếu chỉ nhìn báo cáo gộp, 53 tỷ biên kế hoạch nghe ổn và dự án C bị che; sang tháng thứ ba, khi dự án C thực tế lỗ 9 tỷ, lãi gộp toàn công ty giảm rõ nhưng không ai biết vì sao. Báo cáo theo dự án giúp phát hiện trước khi lỗ lan.
EcoCons/Odoo hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Baseline từ dự toán dự thầu | Dự toán dự án theo hạng mục, chuyển từ giá dự thầu | Tiêu chuẩn + cấu hình |
| Committed cost theo cam kết | Đơn mua, hợp đồng thầu phụ với trạng thái cam kết | Tiêu chuẩn + cấu hình |
| Actual cost theo hạng mục và kỳ | Kế toán dự án với mã phân tích đa chiều | Tiêu chuẩn + cấu hình |
| Lãi lỗ dự kiến theo dự án | Báo cáo chi phí dự án và dự báo cuối kỳ | Mở rộng (AI-X) |
| Duyệt phát sinh và cảnh báo lệch baseline | Quy trình phê duyệt phát sinh, cảnh báo vượt ngân sách | Mở rộng (AI-X) |
AI / Automation hỗ trợ ở đâu?
Khi baseline, committed cost, actual cost và phát sinh nằm cùng hệ thống, AI có thể dự báo lãi lỗ cuối kỳ theo xu hướng chi phí hiện tại, cảnh báo dự án có nguy cơ lỗ trước khi quá trễ, và gợi ý hạng mục cần rà soát khi chi phí lệch baseline. Điểm quyết định của AI nằm ở bước xếp hạng dự án cần can thiệp theo mức độ rủi ro.
AI không tự duyệt phát sinh, không tự điều chỉnh baseline và không tự quyết định giữ hay hủy dự án. Việc duyệt chi phí, chốt dự toán và quyết định danh mục dự án vẫn thuộc Ban điều hành.
KPI quản trị lợi nhuận theo dự án cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Biên lãi gộp từng dự án | (Doanh thu nghiệm thu − tổng chi phí dự kiến) ÷ doanh thu | Tháng | Kế toán trưởng | Rà dự án biên dưới mục tiêu, lên phương án |
| Tỷ lệ dự án lỗ hoặc dưới mục tiêu | Số dự án lỗ/dưới mục tiêu ÷ tổng dự án đang thi công | Tháng | Ban điều hành | Chuyển nguồn lực khỏi dự án kém, giao trách nhiệm |
| Độ lệch forecast so với baseline | (Forecast cost − baseline) ÷ baseline | Tháng | Kế toán dự án | Phân tích nguyên nhân lệch và hiệu chỉnh |
| Tỷ lệ phát sinh được duyệt trước khi chi | Phát sinh duyệt trước chi ÷ tổng phát sinh | Tháng | Giám đốc dự án | Củng cố quy trình duyệt phát sinh |
| Doanh thu trên vốn lưu động | Doanh thu dự kiến ÷ vốn lưu động sử dụng | Quý | CFO | Cân đối tăng trưởng với dòng tiền |
Câu hỏi thường gặp
Vì sao tăng doanh thu thường đi kèm sụt lợi nhuận ở tổng thầu?
Vì tăng trưởng theo doanh số khuyến khích nhận thêm gói, trong đó có gói biên mỏng hoặc gói rủi ro cao. Trong khi đó, chi phí quản lý chung, lãi vay do dòng tiền căng và phát sinh thi công tăng theo số dự án. Khi lãi lỗ bị gộp chung, doanh nghiệp không thấy gói nào đang kéo biên xuống, nên vòng lặp "càng mở rộng càng mỏng biên" tự duy trì cho đến khi lỗ lớn phát lộ.
Lãi lỗ theo dự án khác lãi lỗ toàn công ty thế nào?
Lãi lỗ toàn công ty gộp doanh thu và chi phí của mọi dự án, không thấy dự án nào lỗ. Lãi lỗ theo dự án tách doanh thu nghiệm thu, committed cost, actual cost và forecast cost cho từng dự án, để thấy biên từng gói. Nó không thay báo cáo tài chính hợp nhất, mà là công cụ điều hành để phát hiện dự án lỗ sớm và quyết định hành động.
Committed cost là gì và vì sao quan trọng?
Committed cost là chi phí đã cam kết nhưng chưa chi: hợp đồng thầu phụ đã ký, đơn mua vật tư chưa giao, phát sinh đã duyệt chưa hóa đơn. Nó quan trọng vì chi phí của dự án phát sinh tại thời điểm cam kết, không phải lúc trả tiền. Bỏ qua committed cost, dự án trông có lãi trong nhiều tháng rồi bất ngờ lỗ khi các cam kết thành hóa đơn.
Đặt chỉ tiêu theo biên lãi gộp thì làm sao thúc đẩy tăng trưởng?
Vẫn đặt chỉ tiêu doanh thu, nhưng kèm điều kiện biên tối thiểu: mỗi gói phải đạt biên mục tiêu (ví dụ 8%) trước khi đi vào danh mục duyệt, trừ khi là gói chiến lược được ban điều hành phê duyệt riêng. Thưởng kinh doanh gắn với biên đạt được, không phải doanh số thuần. Nguyên tắc là tuyển chọn gói theo biên để tăng trưởng đi kèm lợi nhuận.
Phát sinh thi công duyệt thế nào để không chậm tiến độ?
Phân cấp duyệt theo giá trị: phát sinh dưới ngưỡng nhỏ giám đốc dự án tự duyệt và ghi nhận ngay, phát sinh lớn qua quy trình phê duyệt của ban điều hành với lý do và đối chiếu VO với chủ đầu tư. Điều quan trọng là mọi phát sinh đều được ghi nhận ngay khi phát hiện, không chờ cuối tháng gom lại. Song song, phòng dự toán rà phát sinh so với quyền lợi hợp đồng để trình VO bù.
Cần làm gì trước tiên để chuyển sang quản trị theo biên?
Ba việc: chuyển dự toán dự thầu thành baseline dùng chung với thư viện đơn giá; lập báo cáo lãi lỗ từng dự án gồm committed, actual và forecast theo tháng; và cài quy trình duyệt phát sinh trước khi chi. Làm xong ba việc này, ban điều hành có bức tranh biên thật, đủ để chuyển chỉ tiêu và ra quyết định theo dự án.
Checklist: tổng thầu của bạn có đang tăng doanh thu kèm lợi nhuận không?
Đọc kết quả: 0–2 ô = tổng thầu quản trị lợi nhuận theo dự án tốt; 3–5 ô = cần chuyển sang báo cáo lãi lỗ từng dự án và baseline dùng chung; 6–8 ô = nên đổi công thức tăng trưởng sang quản trị theo biên trước khi mở rộng thêm.
Kết luận
Tăng doanh thu mà lợi nhuận đứng yên là dấu hiệu quản trị theo doanh số thay vì theo biên từng dự án. Khi lãi lỗ được báo cáo theo dự án, baseline dùng chung và phát sinh duyệt kịp thời, ban điều hành thấy dự án nào đang bào mòn lợi nhuận và xử lý trước khi lỗ lan — để tăng trưởng đi kèm lợi nhuận thật.