
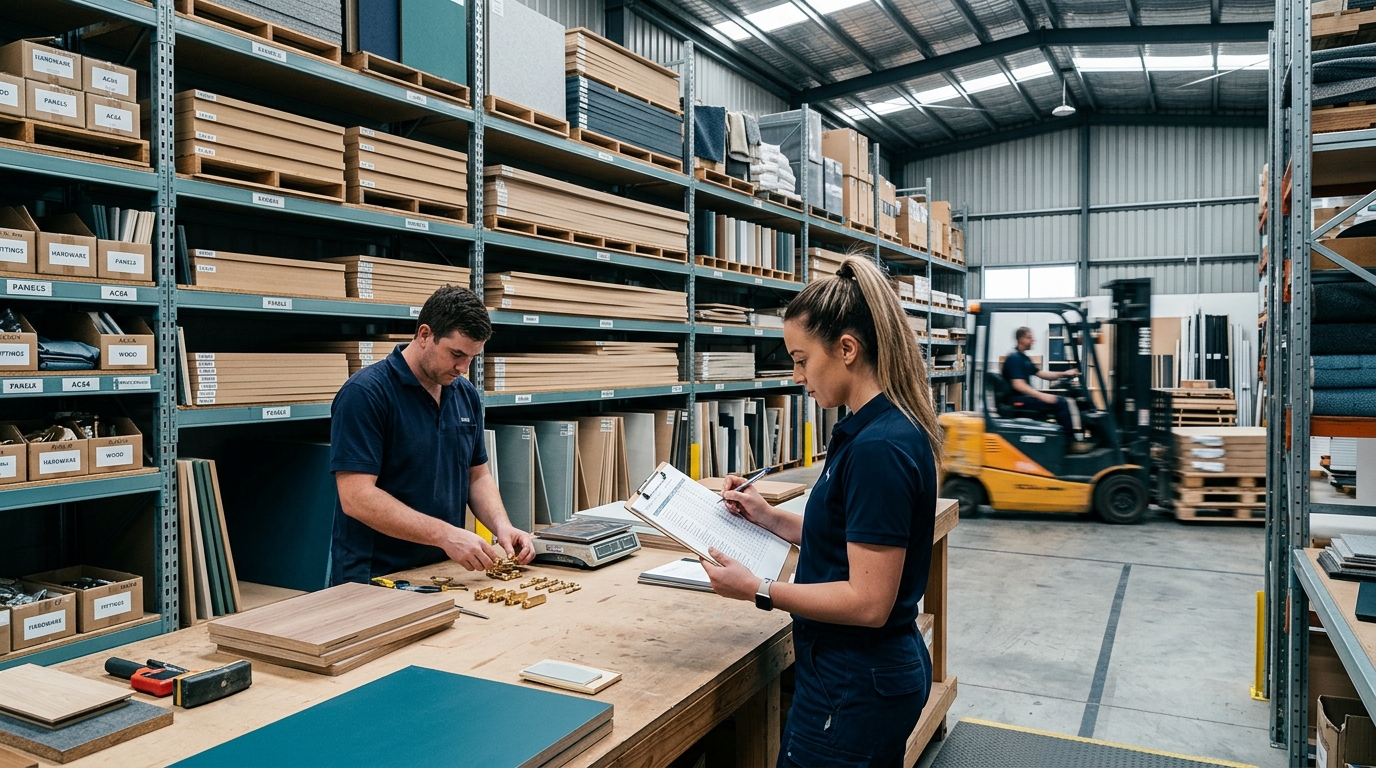
Tình huống minh họa: cuối công trình, kế toán đối chiếu thì thấy 24 tấm MDF phủ melamine, 60 bộ ray và 8 lít keo không còn trong kho nhưng cũng không nằm trong hạng mục nào đã thi công. Thủ kho nói đã xuất theo phiếu. Tổ trưởng nói phần đó bị vỡ góc khi vận chuyển nên không dùng được. Không ai có ảnh hay biên bản xác nhận, và khoản chênh lệch bị đẩy vào chi phí chung của công trình.
Trả lời ngắn: Hao hụt vật tư là phần chênh lệch giữa vật tư xuất kho và vật tư thực sự gắn vào sản phẩm. Nó thường nhỏ ở từng lần nhưng cộng dồn thành khoản ăn vào biên lợi nhuận công trình. Điểm kiểm soát hiệu quả nhất là ghi nhận hao hụt theo mã vật tư và theo công trình ngay tại thời điểm phát sinh, thay vì chờ đối chiếu cuối kỳ khi đã quá muộn để truy nguyên nhân.
Bài viết này dành cho ai?
Dành cho CEO, Giám đốc vận hành, Thủ kho và Kế toán quản trị của doanh nghiệp thiết kế – thi công nội thất. Những người phải giải thích vì sao vật tư mua đủ mà công trình vẫn đội chi phí, và vì sao lợi nhuận thực thấp hơn con số trên báo giá.
Điều gì đang xảy ra?
- Hao hụt được ghi chung vào chi phí công trình, không tách theo vật tư hay theo nguyên nhân.
- Vật tư vỡ góc, ẩm, mất mát khi vận chuyển không được ghi nhận ngay tại thời điểm phát hiện.
- Cắt dư và sai kích thước khi gia công cũng là hao hụt nhưng thường không được tính vào đâu.
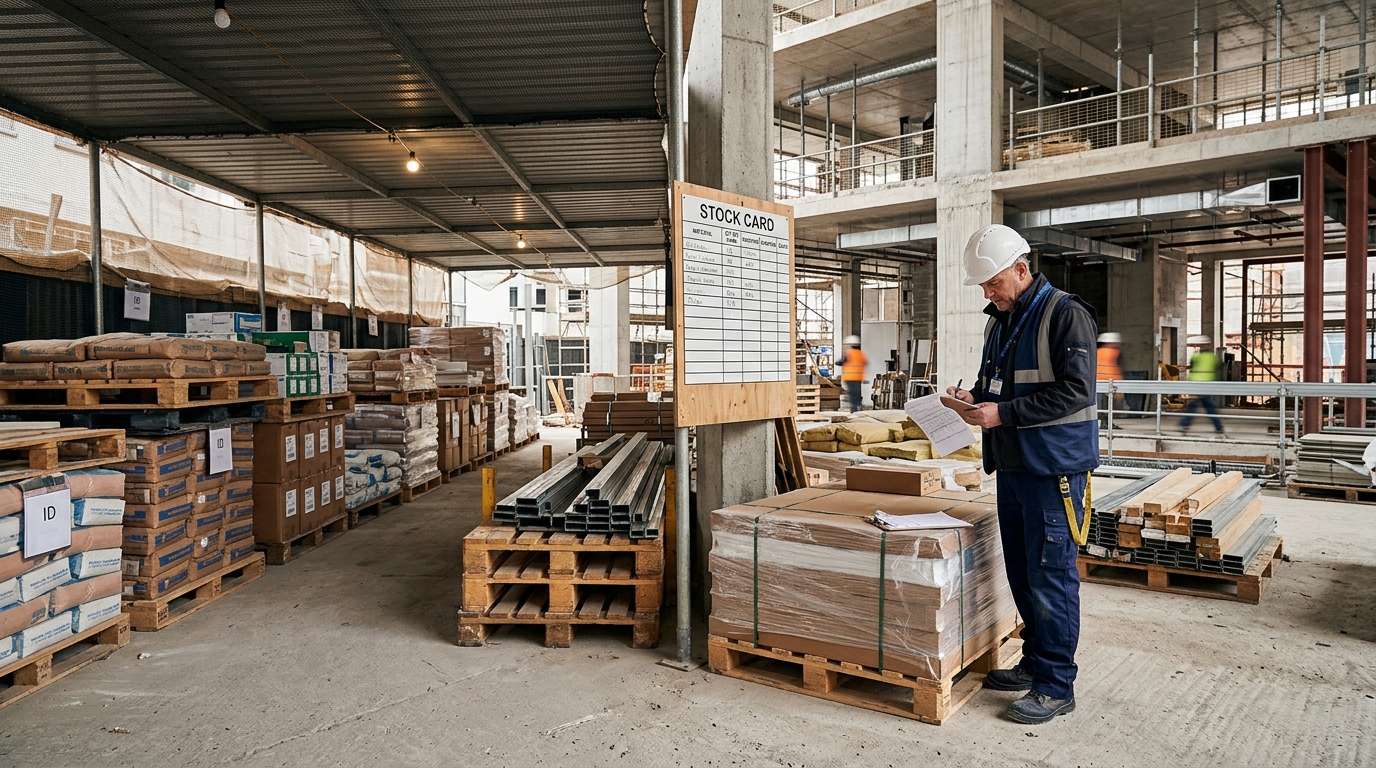
- Khu lưu trữ tạm tại công trình không có thẻ kho, vật tư ra vào không có dấu vết.
- Đối chiếu thường làm vào cuối công trình, khi không còn cách xác định hao hụt ở khâu nào.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: biết mỗi công trình hao hụt bao nhiêu, ở vật tư nào và ở khâu nào. Quản trị: hao hụt là một chỉ số được theo dõi, không phải khoản chênh lệch bị che. Tổ chức: rõ ai ghi nhận hao hụt, ai xác nhận nguyên nhân và ai chịu trách nhiệm ở từng chặng từ xưởng đến công trình.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Hao hụt không gắn mã vật tư và mã công trình | Không biết lỗi ở vật tư nào |
| Quy trình | Không có bước ghi nhận hao hụt khi phát hiện | Chỉ lộ ra khi đối chiếu cuối kỳ |
| Kiểm soát | Không có định mức để đối chiếu lượng xuất và lượng dùng | Không xác định được mức dư bất thường |
| Tổ chức | Kho, xưởng và site không cùng ghi nhận | Không truy được khâu gây hao hụt |
| Công cụ | Thẻ kho và biên bản nằm trên giấy, Zalo | Không tổng hợp được theo công trình |
Điểm nhìn cốt lõi: Doanh nghiệp không thiếu con số hao hụt cuối kỳ. Doanh nghiệp thiếu cách ghi nhận hao hụt ngay tại thời điểm và tại vị trí phát sinh, nên con số cuối kỳ chỉ là hệ quả đã muộn, không nói được lỗi nằm ở vận chuyển, lưu kho hay gia công.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi hao hụt không được kiểm soát |
|---|---|
| Cost | Vật tư đã mua nhưng không vào sản phẩm vẫn nằm trong chi phí |
| Margin | Biên lợi nhuận công trình thấp hơn dự kiến mà không rõ vì sao |
| Cash Flow | Phải mua bù vật tư nhanh, thường với giá cao hơn kế hoạch |
| Progress | Thiếu vật tư bù đúng chủng loại làm chậm hạng mục đang thi công |
| Risk | Định giá các công trình sau dựa trên chi phí sai lệch |
Nguyên nhân gốc
Vật tư được xuất kho theo phiếu nhưng không có định mức để đối chiếu
↓
Hao hụt phát sinh khi đóng gói, vận chuyển và lưu kho tạm
↓
Không ai ghi nhận tại thời điểm và vị trí phát sinh
↓
Hao hụt bị gộp vào chi phí chung của công trình
↓
Biên lợi nhuận thấp hơn dự kiến nhưng không rõ nguyên nhân
↓
Định giá công trình sau tiếp tục dựa trên số liệu sai
Framework quản trị
ĐỊNH MỨC     — xác định lượng vật tư cần cho từng hạng mục
↓
XUẤT KHO   — ghi nhận theo mã vật tư và mã công trình
↓
GHI HAO HỤT — ghi ngay tại khâu phát sinh, kèm ảnh nếu có
↓
PHÂN LOẠI  — vận chuyển, lưu kho, gia công, thi công
↓
ĐỐI CHIẾU  — so lượng xuất với lượng dùng theo định mức
↓
KẾT LUẬN   — xác định khâu và biện pháp giảm hao hụt
↓
TÍNH GIÁ   — đưa hao hụt vào giá thành để định giá đúng
Gắn định mức vật tư, hao hụt theo khâu và chi phí thực vào một hồ sơ công trình.
Khám phá EcoCons → Xem gói Base →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Lập định mức | Kỹ thuật / QS | Có BOQ và BOM hạng mục | Định mức theo từng loại vật tư |
| Xuất kho | Thủ kho | Có lệnh cấp vật tư | Ghi mã vật tư và mã công trình |
| Ghi hao hụt | Người phát hiện | Phát hiện vỡ, mất, sai kích thước | Ghi ngay, kèm ảnh và lý do |
| Phân loại khâu | Thủ kho / Site | Hao hụt đã ghi | Đúng khâu: vận chuyển, kho, gia công |
| Đối chiếu định mức | Kế toán quản trị | Hạng mục hoàn thành | So lượng xuất với lượng dùng |
| Kết luận và cải tiến | Giám đốc vận hành | Có bảng đối chiếu | Biện pháp theo khâu hao hụt lớn nhất |
Ví dụ minh họa — số liệu giả định
| Khâu | Số tấm | Thành tiền | Biện pháp trọng tâm |
|---|---|---|---|
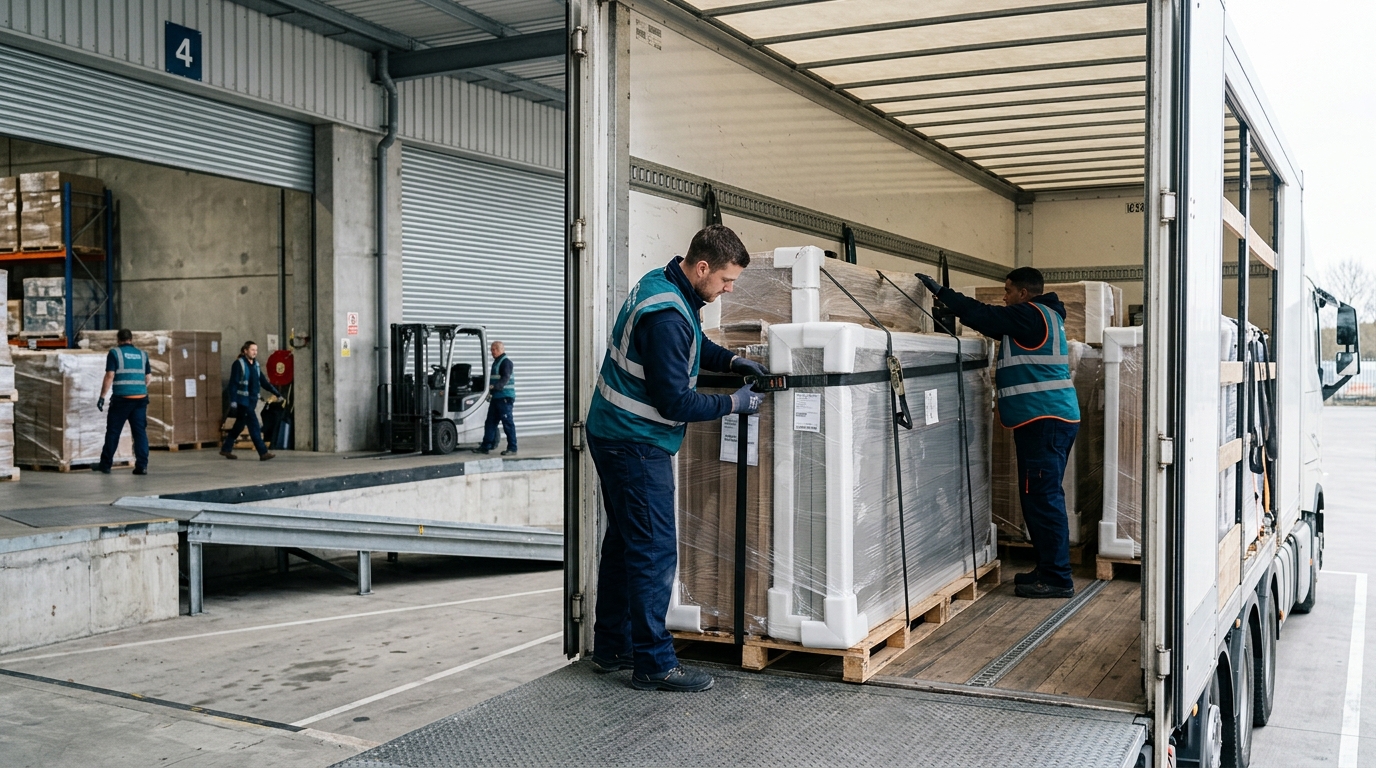
| Vận chuyển | 5 | 2.600.000 | Góc bảo vệ, chằng buộc, xếp đúng chiều |
| Lưu kho tạm | 4 | 2.080.000 | Che mưa nắng, kệ kê, thẻ kho tại chỗ |
| Gia công | 3 | 1.560.000 | Kiểm bản vẽ cắt, đo lại trước khi cắt loạt |
| Tổng | 12 | 6.240.000 | 5 + 4 + 3 = 12; 2,08 + 1,56 + 2,60 = 6,24 triệu |
Phép tính kiểm tra: 2.600.000 + 2.080.000 + 1.560.000 = 6.240.000, khớp với 12 tấm × 520.000. Nếu chỉ ghi tổng hao hụt 6,24 triệu mà không tách khâu, doanh nghiệp không biết nên đầu tư góc bảo vệ hay kệ che tại công trình. Con số này chưa tính chi phí mua bù gấp và thời gian chờ hàng.
EcoCons hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Xuất kho theo mã vật tư và công trình | Phiếu xuất kho gắn dự án, mã vật tư | Standard |
| Định mức vật tư theo hạng mục | BOM, định mức tiêu hao | Standard + cấu hình |
| Ghi nhận hao hụt theo khâu | Phiếu điều chỉnh kho có lý do, đính kèm ảnh | Standard + cấu hình |
| Đối chiếu định mức và thực dùng | Báo cáo chênh lệch xuất và tiêu hao theo dự án | Mở rộng (AI-X) |
| Đưa hao hụt vào giá thành công trình | Phân bổ chi phí theo dự án và hạng mục | Đề xuất thiết kế |
AI / Automation hỗ trợ ở đâu?
AI có thể đọc lịch sử xuất kho, định mức và số lượng thực dùng để phát hiện vật tư có mức dư bất thường, gợi ý khâu nghi ngờ hao hụt nhiều nhất và cảnh báo lô vật tư hay bị vỡ theo tuyến vận chuyển. Đầu vào gồm phiếu kho, định mức và ảnh hao hụt; AI đưa khuyến nghị, thủ kho và giám đốc vận hành quyết định. AI không tự điều chỉnh tồn kho và không tự ghi giảm chi phí công trình.
KPI ban điều hành cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Tỷ lệ hao hụt vật tư | Lượng xuất − lượng dùng ÷ lượng xuất | Theo hạng mục | Thủ kho | Rà định mức và điều kiện bảo quản |
| Hao hụt theo khâu | Hao hụt từng khâu ÷ tổng hao hụt | Tháng | Giám đốc vận hành | Tập trung cải tiến khâu lớn nhất |
| Số lần mua bù gấp | Số lần mua bù ÷ số hạng mục | Tháng | Mua hàng | Siết định mức và kiểm đếm bao bì |
| Chi phí hao hụt trên doanh thu công trình | Chi phí hao hụt ÷ doanh thu công trình | Theo công trình | Kế toán quản trị | Đưa vào giá thành khi định giá |
Câu hỏi thường gặp
Hao hụt vật tư nên được tính là bao nhiêu phần trăm?
Không có con số chung, vì mức hao hụt khác nhau theo loại vật tư, điều kiện vận chuyển và tay nghề gia công. Điều quan trọng là doanh nghiệp tự xây dựng định mức cho từng nhóm vật tư dựa trên dữ liệu công trình của chính mình, rồi so thực tế với định mức đó. Khi vượt định mức một cách hệ thống ở một loại vật tư, đó là dấu hiệu cần xem lại đóng gói, bảo quản hoặc khâu cắt.
Hao hụt thường phát sinh ở khâu nào nhất?
Thường tập trung ở ba khâu: đóng gói và vận chuyển, lưu trữ tạm tại công trình, và gia công cắt. Vận chuyển gây vỡ góc và trầy bề mặt; lưu kho tạm ngoài trời gây ẩm, cong vênh; gia công sai kích thước gây thay tấm. Mỗi khâu cần một biện pháp khác nhau, nên doanh nghiệp phải tách số liệu theo khâu mới biết đầu tư vào đâu. Gộp chung sẽ không cải tiến được.
Làm sao ghi nhận hao hụt mà không tốn thời gian?
Cách gọn nhất là ghi ngay khi phát hiện bằng một phiếu ngắn: mã vật tư, số lượng, lý do và ảnh nếu có. Phiếu này gắn vào công trình tương ứng và do người phát hiện lập, thường chỉ mất một hai phút. Chìa khóa là kỷ luật ghi ngay tại chỗ, không để dồn tới cuối kỳ. Khi dữ liệu đủ, việc tổng hợp theo khâu chỉ là thao tác báo cáo.
Hao hụt có nên tính vào giá bán không?
Có, nhưng phải dựa trên định mức thực tế của doanh nghiệp, không phải con số ước lượng cảm tính. Nếu không đưa hao hụt vào giá thành, doanh nghiệp bán đúng chi phí lý thuyết nhưng lỗ ở phần dôi ra. Cách đúng là theo dõi hao hụt một thời gian, xác lập mức hợp lý theo từng nhóm vật tư, rồi đưa vào cấu thành giá. Khi hao hụt giảm, phần tiết kiệm đó thành lợi nhuận thật.
Có cần AI để kiểm soát hao hụt không?
Chỉ nên dùng khi có nhiều công trình và nhiều loại vật tư khiến việc soi thủ công quá tải. Khi đó AI hữu ích ở việc phát hiện loại vật tư có mức dư bất thường, gợi ý khâu nghi ngờ và cảnh báo lô hay hỏng theo tuyến. Với doanh nghiệp nhỏ, một bảng định mức và kỷ luật ghi phiếu ngay tại chỗ đã tạo phần lớn giá trị. AI không thể thay việc đi kiểm tra thực địa.
Vì sao hao hụt thường không lộ ra trên báo cáo?
Vì nó bị gộp vào chi phí chung của công trình thay vì tách thành một chỉ số riêng. Khi vật tư mua đủ nhưng công trình vẫn đội chi phí, phần chênh lệch thường được giải thích chung là do giá vật tư tăng hoặc do phát sinh, che mất hao hụt thật. Tách hao hụt thành dòng riêng theo vật tư và theo khâu là cách duy nhất để nhìn thấy và xử lý khoản lỗ đang âm thầm này.
Checklist: doanh nghiệp của bạn có vấn đề này không?
Đọc kết quả: 0–2 ô = kiểm soát tốt; 3–5 ô = cần chuẩn hóa định mức và ghi nhận; 6–8 ô = nên xử lý trước khi nhận thêm công trình.
Kết luận
Hao hụt vật tư là khoản lỗ không hiện trên báo giá. Nó chỉ được kiểm soát khi có định mức để đối chiếu, có ghi nhận ngay tại thời điểm phát sinh và có phân loại theo khâu. Khi đó doanh nghiệp biết chính xác nên siết ở vận chuyển, ở kho hay ở gia công, thay vì chỉ thấy chi phí công trình cao hơn kế hoạch.