Tình huống minh họa: Một shipper xuất khẩu lô hàng điện tử giá trị 3 tỷ đồng, khi hàng bị hư hỏng do container lật ở cảng, phát hiện mình không mua bảo hiểm hàng hóa. Hãng tàu từ chối bồi thường theo giới hạn trách nhiệm (chỉ vài nghìn USD/container), khách thiệt hại nặng. Nhân viên forwarder không tư vấn được loại bảo hiểm nào phù hợp và quy trình claim.
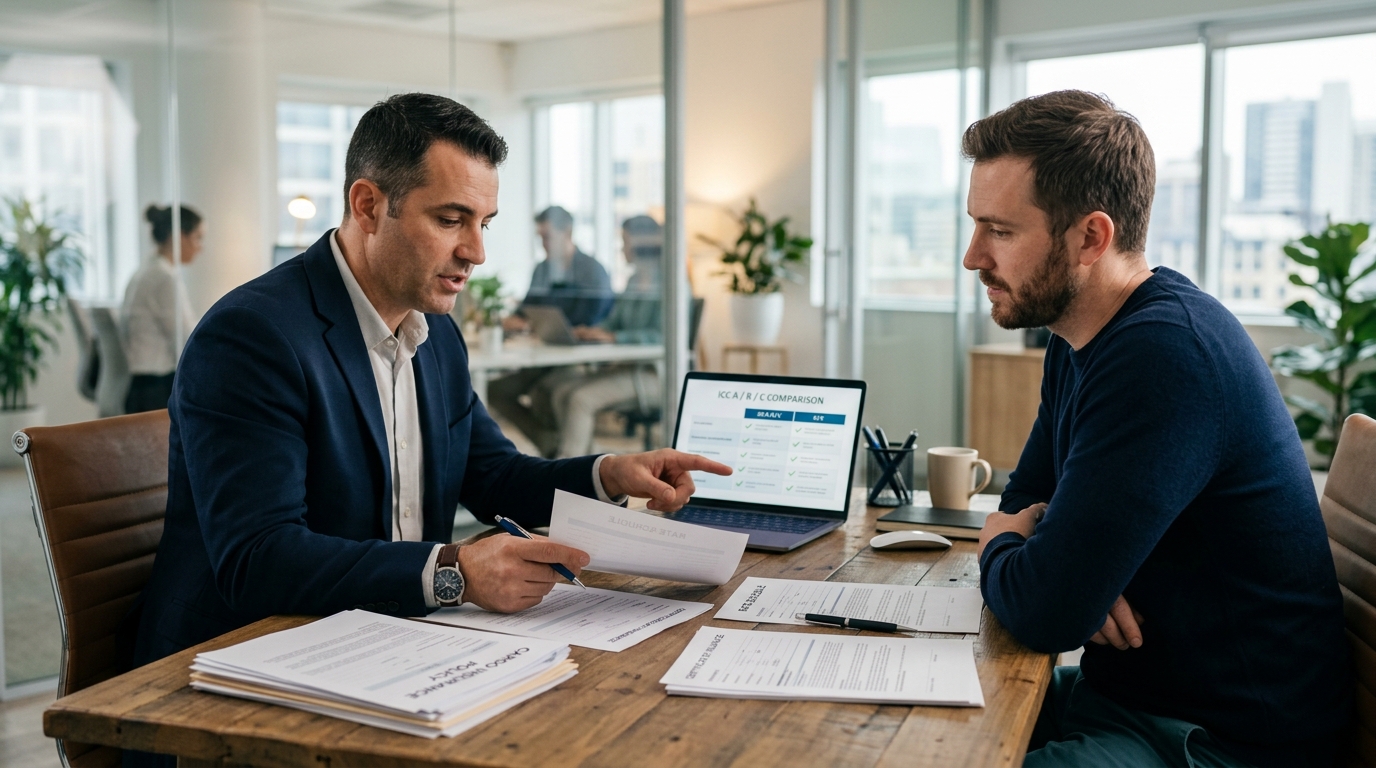
Trả lời ngắn: Bảo hiểm hàng hóa vận tải gồm ba loại chính: All Risks (bồi thường hầu hết rủi ro ngoài loại trừ), FPA/WPA (theo mức tổn thất) và trách nhiệm dân sự — mua qua tổng công ty bảo hiểm hoặc forwarder theo điều kiện ICC A/B/C. Khi tổn thất, claim cần thông báo ngay, giữ bằng chứng và làm đơn đúng hạn. Tư vấn đúng loại giúp khách tránh thiệt hại vượt giới hạn bồi thường của hãng tàu.
Bài viết này dành cho ai?
Dành cho nhân viên kinh doanh, nhân viên chứng từ và giám đốc của forwarder và công ty vận tải container — những người tư vấn và hỗ trợ khách mua bảo hiểm hàng hóa, cần nắm loại bảo hiểm, nơi mua và quy trình claim để bảo vệ khách và tăng giá trị dịch vụ.
Điều gì đang xảy ra?
- Khách hàng thường không mua bảo hiểm hàng hóa vì nghĩ hãng tàu đã bồi thường.
- Không tư vấn được loại bảo hiểm phù hợp từng loại hàng.
- Không nắm điều kiện bảo hiểm ICC (A/B/C) và mức phí.
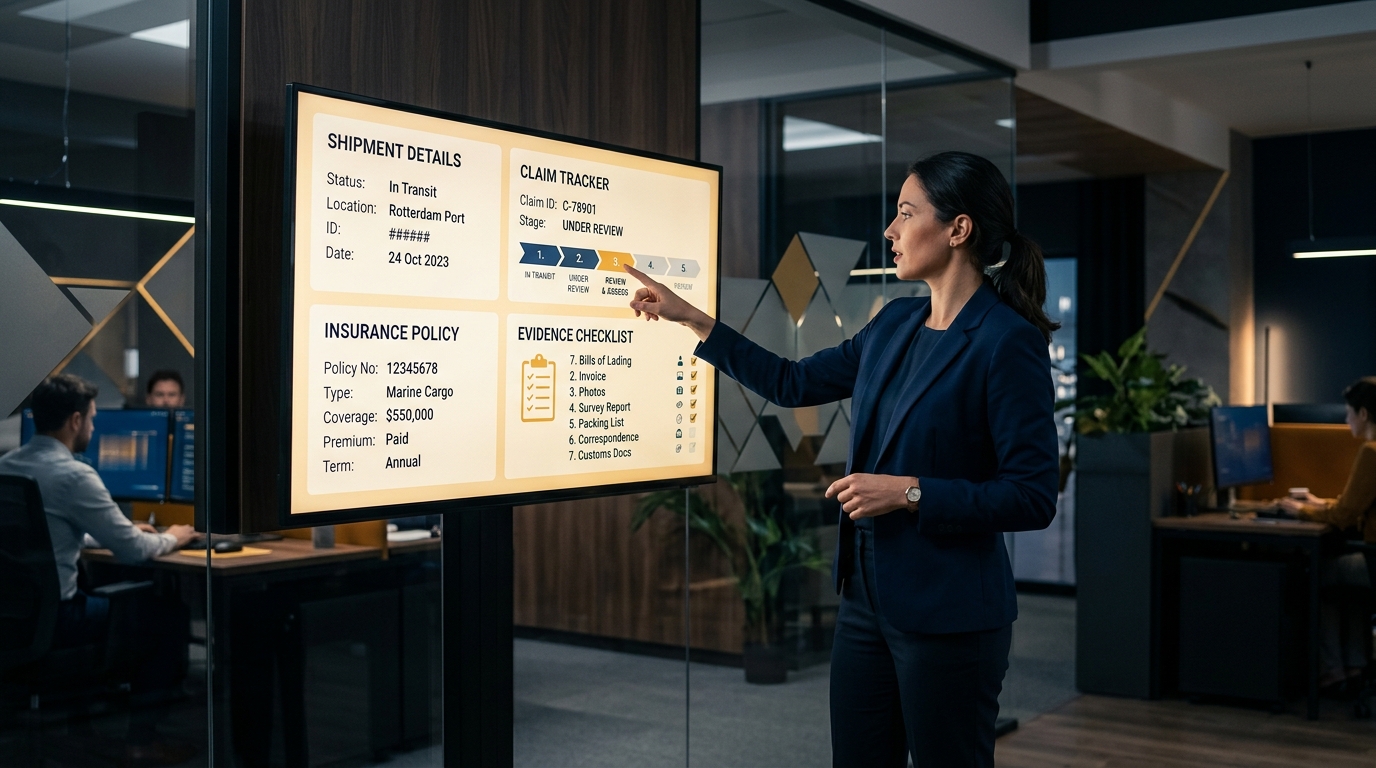
- Khi tổn thất, không biết quy trình claim và hạn thông báo.
- Thiếu bằng chứng (POD, ảnh giám định) làm mất quyền yêu cầu bồi thường.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: tư vấn loại bảo hiểm phù hợp, hỗ trợ mua và quy trình claim. Quản trị: giảm rủi ro tài chính cho khách và trách nhiệm cho forwarder. Tổ chức: rõ ai tư vấn bảo hiểm, ai hỗ trợ claim, ai lưu hồ sơ.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Kiến thức | Không nắm ba loại bảo hiểm và ICC | Tư vấn sai loại, khách thiếu bảo vệ |
| Quy trình | Không tư vấn bảo hiểm khi chào giá | Khách không mua, rủi ro lớn |
| Kiểm soát | Không nắm giới hạn trách nhiệm hãng tàu | Khách tưởng được bồi thường đủ |
| Tổ chức | Không ai hỗ trợ claim | Khách tự xử lý, mất quyền lợi |
| Công cụ | Hồ sơ claim không lưu theo lô | Thiếu bằng chứng khi cần |
Điểm nhìn cốt lõi: Giới hạn trách nhiệm của hãng tàu rất thấp so với giá trị hàng hóa — bảo hiểm hàng hóa là lớp bảo vệ tài chính quan trọng nhất. Forwarder hiểu rõ điều này sẽ chủ động tư vấn khách mua đúng loại, hỗ trợ claim đúng quy trình và biến dịch vụ bảo hiểm thành giá trị gia tăng. Doanh nghiệp bỏ qua bảo hiểm là đặt khách vào rủi ro và tự mất cơ hội dịch vụ.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi bảo hiểm hàng hóa không được tư vấn đúng |
|---|---|
| Cost | Khách tổn thất lớn không được bồi thường do không mua bảo hiểm |
| Margin | Mất phí dịch vụ bảo hiểm và niềm tin khách |
| Cash Flow | Claim kéo dài làm chậm tiền bồi thường |
| Progress | Tranh chấp tổn thất làm trễ giao hàng và thanh toán |
| Risk | Khách chuyển nhà cung cấp có hỗ trợ bảo hiểm tốt hơn |
Nguyên nhân gốc
THIẾU HIỂU BẢO HIỂM HÀNG HÓA VÀ KHÔNG CÓ QUY TRÌNH TƯ VẤN
↓
Không nắm loại bảo hiểm và ICC
↓
Không tư vấn khi chào giá
↓
Không biết giới hạn trách nhiệm hãng tàu
↓
Claim thiếu quy trình và bằng chứng
Framework bảo hiểm hàng hóa vận tải container
ALL RISKS — bồi thường hầu hết rủi ro, loại trừ chiến tranh, đình công...
↓
FPA/WPA — bảo hiểm tổn thất riêng theo mức (miễn thường)
↓
ICC A/B/C — điều kiện bảo hiểm chuẩn, A rộng nhất
↓
MUA — tổng công ty bảo hiểm hoặc qua forwarder đại lý
↓
CLAIM — thông báo ngay, giữ bằng chứng, đơn yêu cầu
↓
LƯU HỒ SƠ — hợp đồng bảo hiểm và chứng từ theo lô
Ghi nhận bảo hiểm trên lô, tư vấn loại phù hợp, hỗ trợ claim đúng quy trình và lưu hồ sơ theo lô — bảo vệ khách và tăng giá trị dịch vụ.
Khám phá EcoCons → Xem gói Base →Gom cước, chi phí cont tài xế khai, nhiên liệu, sửa chữa xe và phụ phí về đúng mã chuyến; nhắc free time và hạn hạ rỗng trước khi phát sinh phí.
Khám phá EcoLog → Xem gói Base →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Tư vấn loại bảo hiểm khi chào giá | Nhân viên kinh doanh | Yêu cầu khách và loại hàng | Khách được tư vấn đúng loại bảo hiểm |
| Hỗ trợ mua bảo hiểm | Chứng từ + Bảo hiểm | Loại hàng và giá trị | Hợp đồng bảo hiểm phát hành trước khi hàng lên tàu |
| Ghi nhận bảo hiểm trên lô hàng | Chứng từ | Hợp đồng bảo hiểm | Lô hàng gắn số hợp đồng bảo hiểm |
| Hướng dẫn khách giữ bằng chứng | Chứng từ | Lô hàng đang vận chuyển | Khách biết cách giữ POD, ảnh khi tổn thất |
| Hỗ trợ claim khi tổn thất | Chứng từ + Giám định | Thông báo tổn thất | Claim đúng hạn, đủ bằng chứng |
| Lưu hồ sơ bảo hiểm và claim theo lô | Chứng từ | Hồ sơ hoàn chỉnh | Truy vết được theo lô |
Ví dụ minh họa — số liệu giả định
Ví dụ minh họa — số liệu giả định, không phải thống kê hay case thật.
Ví dụ minh họa — số liệu giả định. Lô hàng điện tử trị giá 3 tỷ, phí bảo hiểm All Risks khoảng 0,3% = 9 triệu đồng. Khi container lật ở cảng, hàng hư hỏng 1,2 tỷ.
Tự kiểm tra: nếu không mua bảo hiểm, hãng tàu chỉ bồi thường theo giới hạn trách nhiệm (~vài nghìn USD/container, khoảng 50–100 triệu), khách tự gánh hơn 1 tỷ. Nếu mua bảo hiểm 9 triệu, công ty bảo hiểm bồi thường theo điều kiện All Risks phần tổn thất được giám định. Một khoản phí nhỏ bảo vệ khoản tiền lớn — bài học kinh điển của bảo hiểm hàng hóa.
Số liệu minh họa; bài học là tư vấn bảo hiểm là trách nhiệm và cơ hội dịch vụ.
EcoCons/Odoo hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Ghi nhận bảo hiểm trên lô hàng | Lệnh vận chuyển có số hợp đồng bảo hiểm | Tiêu chuẩn + cấu hình |
| Nhắc gia hạn và hiệu lực bảo hiểm | Quy tắc nhắc theo ngày | Mở rộng (AI-X) |
| Lưu hợp đồng và hồ sơ claim theo lô | Chứng từ gắn lô hàng | Tiêu chuẩn + cấu hình |
| Theo dõi claim và tiến độ bồi thường | Nhiệm vụ và trạng thái theo lô | Tiêu chuẩn + cấu hình |
| Báo cáo lô có/không bảo hiểm | Báo cáo theo trường bảo hiểm | Mở rộng (AI-X) |
AI / Automation hỗ trợ ở đâu?
Khi dữ liệu lô hàng nằm cùng hệ thống, AI có thể nhắc lô chưa có bảo hiểm khi lên tàu, gợi ý loại bảo hiểm theo loại hàng và giá trị, và nhắc hạn claim khi có tổn thất. Điểm quyết định của AI nằm ở bước nhắc để con người tư vấn kịp.
AI không tự mua bảo hiểm, không tự quyết định claim. Việc mua bảo hiểm và xác nhận tổn thất vẫn thuộc con người.
KPI quản lý bảo hiểm hàng hóa cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Tỷ lệ lô có bảo hiểm | Lô có bảo hiểm ÷ tổng lô | Tháng | Chứng từ | Tư vấn khách mua bảo hiểm |
| Phí bảo hiểm trên doanh thu | Phí bảo hiểm ÷ doanh thu lô | Tháng | Kế toán | Theo dõi doanh thu dịch vụ |
| Số claim được xử lý đúng hạn | Claim đúng hạn ÷ tổng claim | Quý | Chứng từ | Quy trình claim chuẩn |
| Giá trị bồi thường theo claim | Giá trị bồi thường trong kỳ | Quý | Kế toán | Đánh giá hiệu quả bảo hiểm |
| Tỷ lệ lô thiếu bằng chứng khi claim | Lô thiếu bằng chứng ÷ tổng claim | Quý | Chứng từ | Hướng dẫn khách giữ chứng từ |
Câu hỏi thường gặp
Ba loại bảo hiểm hàng hóa khác nhau thế nào?
All Risks bồi thường hầu hết rủi ro ngoài loại trừ (chiến tranh, đình công, hao hụt tự nhiên...), phí cao nhất. FPA (Free of Particular Average) chỉ bồi thường khi tổn thất toàn bộ hoặc do các sự kiện lớn (chìm, cháy); WPA (With Particular Average) bồi thường thêm tổn thất riêng trên mức miễn thường. Chọn theo giá trị và loại hàng.
ICC A/B/C là gì?
ICC (Institute Cargo Clauses) là điều kiện bảo hiểm chuẩn: A rộng nhất (gần như mọi rủi ro), B trung bình (bồi thường các sự kiện lớn và một số rủi ro cụ thể), C hẹp nhất (chỉ sự kiện lớn như chìm, cháy, lật). All Risks thường tương ứng ICC A. Phí giảm dần từ A xuống C.
Hãng tàu bồi thường tối đa bao nhiêu khi hàng tổn thất?
Theo quy tắc quốc tế (Hague-Visby), giới hạn trách nhiệm hãng tàu khoảng 666,67 SDR/kiện hoặc 2 SDR/kg — với container thường chỉ vài nghìn USD, rất thấp so với giá trị hàng. Đây là lý do bảo hiểm hàng hóa gần như bắt buộc cho hàng giá trị cao. Forwarder nên nêu rõ điều này khi tư vấn.
Khi tổn thất, claim cần làm gì và trong bao lâu?
Thông báo ngay cho bảo hiểm và hãng tàu (thường trong 3–7 ngày hoặc theo hợp đồng), giữ nguyên hiện trường và bằng chứng (POD, ảnh, container, niêm phong), mời giám định, lập biên bản, rồi nộp đơn yêu cầu kèm đầy đủ chứng từ. Hạn claim theo hợp đồng bảo hiểm; chậm trễ làm mất quyền yêu cầu.
Vì sao cần tư vấn bảo hiểm ngay khi chào giá?
Vì bảo hiểm phải phát hành trước khi hàng rủi ro (trước khi xếp lên tàu); tư vấn muộn thì khách không kịp mua. Tư vấn sớm cũng cho phép cộng phí bảo hiểm vào báo giá minh bạch, tạo doanh thu dịch vụ cho forwarder và bảo vệ khách ngay từ lô đầu.
Forwarder có phải chịu trách nhiệm nếu khách không mua bảo hiểm?
Không bắt buộc pháp lý nếu hợp đồng không quy định, nhưng có trách nhiệm tư vấn đầy đủ: ghi rõ trong báo giá/hợp đồng rằng khách được tư vấn bảo hiểm và từ chối mua hoặc tự lo. Nếu không ghi và khách thiệt hại lớn do thiếu bảo hiểm, có thể phát sinh tranh chấp trách nhiệm. Tư vấn và ghi nhận là cách bảo vệ cả hai bên.
Checklist: doanh nghiệp của bạn quản lý bảo hiểm hàng hóa đúng chưa?
Đọc kết quả: 0–2 ô = quản lý bảo hiểm tốt; 3–5 ô = cần quy trình tư vấn và ghi nhận; 6–8 ô = nên dựng lại quy trình bảo hiểm và claim.
Kết luận
Giới hạn trách nhiệm hãng tàu rất thấp so với giá trị hàng hóa nên bảo hiểm hàng hóa là lớp bảo vệ tài chính quan trọng. Tư vấn đúng loại (All Risks/FPA/WPA theo ICC), hỗ trợ mua và claim đúng quy trình vừa bảo vệ khách vừa là giá trị dịch vụ của forwarder.