
Tình huống minh họa: Một tổng thầu có 8 dự án đang thi công, phòng Kế toán – Tài chính phải lập báo cáo dòng tiền mất 5 ngày mỗi cuối tháng, gộp từ bảng tính của từng kế toán dự án. Khi Giám đốc hỏi "tháng sau thiếu bao nhiêu tiền, tuần nào thiếu", không ai trả lời được vì số liệu chỉ gom cuối tháng. Đến giữa tháng, một dự án phát hiện không đủ tiền trả nhà cung cấp thép, phải xoay vốn gấp với lãi cao.
Trả lời ngắn: KPI phòng Kế toán – Tài chính của tổng thầu phải đo bốn thứ: dòng tiền thu – chi theo tuần và theo dự án, tuổi công nợ phải thu – phải trả (DSO, DPO), tỷ lệ nghĩa vụ thuế – bảo hiểm đúng hạn và thời gian đóng sổ quyết toán từng dự án. Thiếu bốn chỉ số này, phòng Kế toán chỉ báo cáo quá khứ, không dự báo được thiếu hụt tiền để xử lý trước.
Bài viết này dành cho ai?
Dành cho Kế toán trưởng, CFO, kế toán dự án và Ban điều hành của các tổng thầu xây dựng — những người cần biết dòng tiền thiếu khi nào, công nợ đang kẹt ở đâu và quyết toán dự án chậm bao lâu, để chuyển từ ghi chép quá khứ sang dự báo và kiểm soát.
Điều gì đang xảy ra?
- Báo cáo dòng tiền chỉ lập cuối tháng, gộp từ bảng tính của từng kế toán dự án, mất nhiều ngày.
- Công nợ phải thu của chủ đầu tư và phải trả nhà cung cấp không được theo dõi theo tuổi nợ.
- Quyết toán từng dự án kéo dài nhiều tháng sau khi hoàn thành, lợi nhuận thật không được chốt.
- Nghĩa vụ thuế, bảo hiểm và nghiệm thu hóa đơn không có lịch nhắc, phát sinh phạt chậm.
- Không gắn dòng tiền với tiến độ nghiệm thu và kế hoạch mua sắm của từng dự án.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: một bảng dòng tiền tổng công ty gộp theo dự án và tuần, kèm sổ công nợ theo tuổi và lịch thuế. Quản trị: ban điều hành thấy thiếu hụt tiền từ 4–13 tuần tới trước khi xảy ra. Tổ chức: rõ ai sở hữu thu tiền từng dự án, ai theo dõi phải trả, ai đóng sổ quyết toán và ai lo nghĩa vụ thuế.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Dòng tiền gộp từ bảng tính riêng của từng kế toán dự án | Không có bức tranh tiền tổng công ty theo tuần |
| Quy trình | Chỉ lập báo cáo dòng tiền cuối tháng | Thiếu hụt phát hiện khi đã cận kề, phải vay gấp |
| Kiểm soát | Công nợ không theo dõi theo tuổi nợ | Không biết khoản nào đang kẹt lâu, chủ đầu tư nào trả chậm |
| Tổ chức | Quyết toán dự án không có hạn chốt | Lợi nhuận thật phát hiện muộn, ảnh hưởng quyết định |
| Công cụ | Lịch thuế – bảo hiểm không được hệ thống nhắc | Phạt chậm, chi phí phát sinh không đáng có |
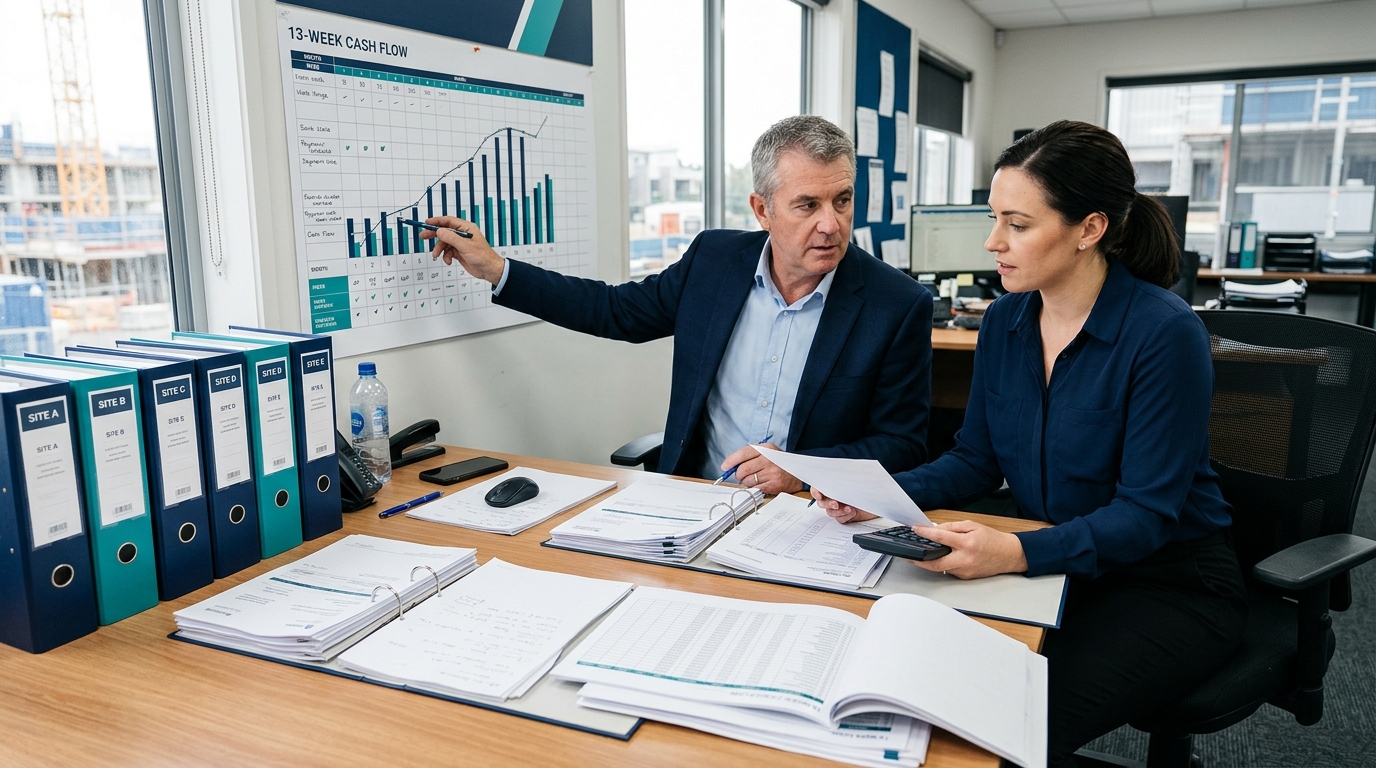
Điểm nhìn cốt lõi: Với tổng thầu, kế toán không chỉ ghi nhận giao dịch đã xảy ra. Giá trị của phòng nằm ở việc biến nghĩa vụ đã cam kết trong hợp đồng — ngày nghiệm thu, ngày hóa đơn, ngày thu tiền, ngày trả nhà cung cấp — thành một lịch dòng tiền nhìn thấy trước 4–13 tuần. Khi lịch này dựa trên hợp đồng thay vì số đã ghi, thiếu hụt tiền được nhìn thấy trước và xử lý chủ động.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi phòng Kế toán – Tài chính không đo bằng KPI dự báo |
|---|---|
| Cost | Vay ngắn hạn lãi cao khi thiếu hụt tiền bất ngờ, phạt chậm thuế và bảo hiểm |
| Margin | Quyết toán chậm làm lợi nhuận dự án thật không được chốt, biên thực tế mờ |
| Cash Flow | Kẹt công nợ kéo dài, vòng quay tiền chậm, công ty phải vay thêm dù sổ sách có lãi |
| Progress | Thiếu tiền trả nhà cung cấp làm chậm giao hàng, trễ tiến độ thi công |
| Risk | Dòng tiền không dự báo được dẫn đến mất khả năng thanh toán ở thời điểm quan trọng |
Nguyên nhân gốc
KHÔNG CÓ LỊCH DÒNG TIỀN THEO HỢP ĐỒNG VÀ TUẦN
↓
Dòng tiền gộp từ bảng tính riêng của từng kế toán dự án
↓
Chỉ lập báo cáo dòng tiền cuối tháng
↓
Công nợ không theo dõi theo tuổi nợ
↓
Quyết toán dự án không có hạn chốt
↓
Thiếu hụt tiền phát hiện khi đã cận kề, công ty vay gấp lãi cao
Framework quản trị KPI phòng Kế toán – Tài chính
KẾ HOẠCH THU — từ hợp đồng: lịch nghiệm thu, hóa đơn, điều kiện thanh toán của từng dự án
↓
KẾ HOẠCH CHI — từ mua sắm: đơn hàng, hạn thanh toán nhà cung cấp, lương, thuế
↓
LỊCH DÒNG TIỀN 13 TUẦN — gộp thu – chi theo tuần cho cả công ty và từng dự án
↓
CÔNG NỢ THEO TUỔI — phải thu theo chủ đầu tư, phải trả theo nhà cung cấp
↓
QUYẾT TOÁN — từng dự án có hạn chốt lãi lỗ sau hoàn thành
↓
NGHĨA VỤ — lịch thuế, bảo hiểm, bảo lãnh có nhắc trước hạn
↓
NHỊP RÀ SOÁT — họp dòng tiền hàng tuần trên cùng một bảng số
Gộp hợp đồng, hóa đơn, đơn mua và lịch thanh toán vào một hệ thống, để phòng Kế toán dựng lịch dòng tiền theo tuần và theo dõi công nợ đúng hạn.
Khám phá EcoCons → Xem gói One →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Cập nhật kế hoạch thu theo hợp đồng từng dự án | Kế toán dự án | Hợp đồng, biên bản nghiệm thu, lịch thanh toán | Ngày thu dự kiến theo tuần cho từng dự án |
| Cập nhật kế hoạch chi từ đơn hàng và chi phí | Kế toán + Thu mua | Đơn mua, hạn thanh toán, lương, thuế | Ngày chi dự kiến theo tuần, gắn người duyệt |
| Lập lịch dòng tiền 13 tuần tổng công ty | Kế toán trưởng | Kế hoạch thu – chi đã cập nhật | Thiếu hụt tuần nào được đánh dấu và có phương án |
| Theo dõi công nợ theo tuổi và đôn đốc thu | Kế toán công nợ | Hóa đơn và lịch thu | Khoản quá hạn 60/90 ngày được xử lý theo quy trình |
| Chốt quyết toán từng dự án theo hạn | Kế toán dự án + Giám đốc dự án | Hồ sơ nghiệm thu, hóa đơn, chi phí đầy đủ | Dự án hoàn thành 90 ngày phải có lãi lỗ chốt |
| Duyệt lịch nghĩa vụ thuế – bảo hiểm | Kế toán trưởng | Danh sách nghĩa vụ theo kỳ | Không có nghĩa vụ nào quá hạn |
Ví dụ minh họa — số liệu giả định
Ví dụ minh họa — số liệu giả định, không phải thống kê hay case thật.
Ví dụ minh họa — số liệu giả định. Một tổng thầu có 3 dự án đang thi công, tổng số dư tiền hiện tại 45 tỷ đồng. Kế toán trưởng lập lịch dòng tiền 13 tuần: tuần 3 cần trả nhà cung cấp thép 22 tỷ, lương 6 tỷ, thuế 4 tỷ trong khi chỉ có khoản thu 18 tỷ từ nghiệm thu dự án A dự kiến tuần 2. Tự kiểm tra: chi tuần 3 = 22 + 6 + 4 = 32 tỷ; số dư đầu tuần 3 = 45 − 18 + 18 = 45 tỷ nếu thu kịp tuần 2, nhưng nếu thu trễ 2 tuần thì thiếu 14 tỷ.
Nhờ lịch 13 tuần, kế toán trưởng biết trước nguy cơ thiếu hụt ở tuần 3 và chủ động đôn đốc nghiệm thu dự án A, hoặc đàm phán trả chậm nhà cung cấp thép 10 ngày, hoặc sắp xếp hạn mức vay trước. Không có lịch này, công ty chỉ phát hiện thiếu tiền khi nhà cung cấp gọi điện đòi thanh toán, buộc phải vay gấp với lãi suất cao.
Đồng thời, công nợ theo tuổi cho thấy chủ đầu tư B nợ 28 tỷ đã quá 90 ngày, trong khi hợp đồng quy định 45 ngày. Nhóm thu cần xử lý riêng khoản này vì chiếm gần nửa số dư tiền mặt hiện tại.
EcoCons/Odoo hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Lịch dòng tiền 13 tuần theo dự án | Báo cáo dòng tiền dự báo từ hóa đơn, đơn mua và hợp đồng | Mở rộng (AI-X) |
| Công nợ theo tuổi phải thu – phải trả | Báo cáo công nợ theo tuổi chuẩn kế toán | Tiêu chuẩn + cấu hình |
| Quyết toán dự án theo hạn | Giai đoạn dự án, chi phí dự án và báo cáo lãi lỗ dự án | Tiêu chuẩn + cấu hình |
| Lịch thuế – bảo hiểm có nhắc hạn | Nhắc việc định kỳ và cảnh báo hạn nghĩa vụ | Tiêu chuẩn + cấu hình |
| Phân bổ dòng tiền theo từng dự án | Mã phân tích đa chiều và dự báo tùy chỉnh | Mở rộng (AI-X) |
AI / Automation hỗ trợ ở đâu?
Khi hợp đồng, hóa đơn, đơn mua và lịch thanh toán nằm trong cùng hệ thống, AI có thể dựng lịch dòng tiền 13 tuần tự động từ nghĩa vụ cam kết, nhắc khoản thu sắp quá hạn, gợi ý tuần cần đẩy nghiệm thu hoặc đàm phán trả chậm, và mô phỏng phương án thiếu hụt. Điểm quyết định của AI nằm ở bước đề xuất thứ tự ưu tiên xử lý khi nhiều nghĩa vụ trùng nhau.
AI không tự chi tiền, không tự phát hành hóa đơn và không tự quyết định vay nợ. Việc duyệt chi, cam kết thanh toán và quyết định vay vẫn thuộc Kế toán trưởng, CFO và Ban điều hành.
KPI phòng Kế toán – Tài chính cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Số dư tiền dự báo 13 tuần | Tổng thu dự kiến − tổng chi dự kiến theo tuần lũy kế | Tuần | Kế toán trưởng | Lên phương án vay/đẩy thu trước tuần thiếu hụt |
| DSO phải thu của chủ đầu tư | (Phải thu bình quân × 365) ÷ doanh thu dự kiến | Tháng | Kế toán công nợ | Đôn đốc khoản quá hạn, rà điều kiện thanh toán hợp đồng |
| DPO phải trả nhà cung cấp | (Phải trả bình quân × 365) ÷ giá vốn mua | Tháng | Kế toán + Thu mua | Cân đối thời hạn trả để giữ dòng tiền |
| Thời gian đóng sổ quyết toán dự án | Ngày hoàn thành dự án → ngày chốt lãi lỗ | Quý | Kế toán dự án | Rà hồ sơ tồn đọng, xử lý chi phí treo |
| Tỷ lệ nghĩa vụ thuế – bảo hiểm đúng hạn | Nghĩa vụ nộp đúng hạn ÷ tổng nghĩa vụ trong kỳ | Tháng | Kế toán trưởng | Cảnh báo trước hạn 5 ngày làm việc |
Câu hỏi thường gặp
Tại sao phải lập dòng tiền 13 tuần mà không phải dự báo năm?
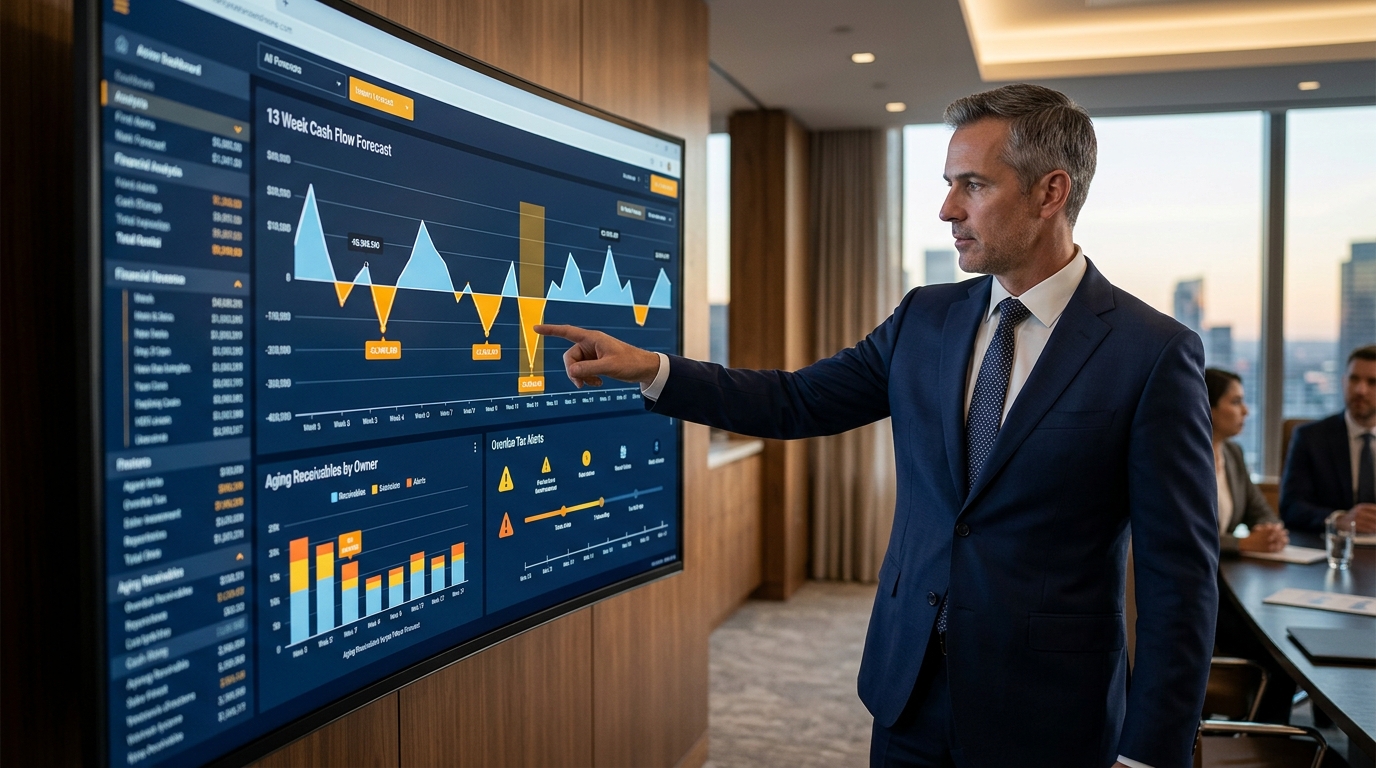
Vì dòng tiền của tổng thầu biến động mạnh trong ngắn hạn: thu tiền theo đợt nghiệm thu, chi trả nhà cung cấp theo hạn, lương và thuế theo tháng. Dự báo năm quá thô, không cho biết tuần nào thiếu. Lịch 13 tuần đủ dài để thấy mùa cao điểm chi và đủ ngắn để dự báo đáng tin. Cập nhật hàng tuần giúp mọi cam kết mới phản ánh ngay vào số dư dự kiến.
DSO của phải thu chủ đầu tư nên tính thế nào?
Công thức phổ biến là phải thu bình quân nhân 365 chia doanh thu dự kiến, nhưng với tổng thầu nên tính theo từng hợp đồng vì điều kiện thanh toán khác nhau. Quan trọng hơn là theo dõi tuổi nợ của từng khoản: bao nhiêu dưới 30 ngày, 30–60, 60–90, trên 90. Khoản trên 90 ngày cần xử lý riêng vì rủi ro khó đòi cao. So sánh theo tháng để thấy xu hướng thu tiền có cải thiện không.
Vì sao quyết toán dự án chậm lại nguy hiểm?
Vì lợi nhuận thật của dự án chỉ được biết khi quyết toán. Nếu chậm, công ty có thể đang coi dự án có lãi trong khi thực tế lỗ do chi phí treo, phát sinh chưa hạch toán. Quyết toán chậm cũng làm chậm việc thu hồi bảo lãnh và giải phóng hạn mức cho dự án mới. Đặt hạn chốt rõ (ví dụ 90 ngày sau hoàn thành) và theo dõi tỷ lệ dự án chốt đúng hạn.
Lịch thuế – bảo hiểm cần nhắc trước bao lâu?
Thường nhắc trước 5 ngày làm việc cho các kỳ khai thuế, trước 10–15 ngày cho các kỳ quyết toán thuế năm và các khoản nộp lớn như bảo hiểm xã hội. Mỗi nghĩa vụ cần ghi rõ ngày phát sinh, hạn nộp, số tiền dự kiến và người chịu trách nhiệm. Cảnh báo tự động khi đến hạn giúp tránh phạt chậm nộp, khoản phạt thường nhỏ nhưng gây mất uy tín với cơ quan thuế.
Phòng Kế toán cần phần mềm gì để dự báo dòng tiền hiệu quả?
Cần hệ thống có đủ hợp đồng, hóa đơn, đơn mua và lịch thanh toán trong cùng một nơi để dựng lịch dòng tiền tự động từ cam kết, không nhập tay. Thêm báo cáo công nợ theo tuổi và quản lý quyết toán dự án. Với tổng thầu lớn, công cụ mô phỏng tuần thiếu hụt và gợi ý phương án xử lý giúp kế toán trưởng làm việc với ban điều hành hiệu quả hơn.
Làm sao cân đối giữa trả nhà cung cấp đúng hạn và giữ dòng tiền?
Cần hai số liệu song song: DPO (thời gian trả nhà cung cấp) và DSO (thời gian thu của chủ đầu tư). Nguyên tắc là giữ vòng quay tiền dương: thu nhanh hơn trả. Với nhà cung cấp, đàm phán thời hạn thanh toán dài hơn hoặc trả theo tiến độ; với chủ đầu tư, đẩy nhanh nghiệm thu và hóa đơn. Khi có lịch 13 tuần, công ty chủ động trả chậm hoặc chi sớm theo tình hình thay vì bị động.
Checklist: phòng Kế toán – Tài chính của bạn có dự báo được dòng tiền không?
Đọc kết quả: 0–2 ô = phòng Kế toán đã dự báo dòng tiền tốt; 3–5 ô = cần lập lịch dòng tiền 13 tuần và sổ công nợ theo tuổi; 6–8 ô = nên dựng lại toàn bộ quy trình tài chính – kế toán trước khi mở rộng quy mô.
Kết luận
Phòng Kế toán – Tài chính tạo giá trị khi biến nghĩa vụ cam kết trong hợp đồng thành lịch dòng tiền nhìn thấy trước. Khi lịch 13 tuần, công nợ theo tuổi và quyết toán đúng hạn được đo đều đặn, ban điều hành biết thiếu tiền khi nào và xử lý chủ động thay vì vay gấp khi đã cận kề.