
Tình huống minh họa: Một tổng thầu trúng gói thi công cho dự án có vốn đầu tư nước ngoài, hợp đồng ký bằng ngoại tệ nhưng phần lớn chi phí vật tư và nhân công phát sinh bằng nội tệ. Ba tháng sau, tỷ giá biến động mạnh. Ban điều hành phát hiện không ai lượng hóa được dự án đang lãi hay lỗ bao nhiêu nếu tỷ giá đi tiếp, vì khoản thu ngoại tệ và khoản chi nội tệ không nằm trên cùng một bảng có cùng tỷ giá giả định.
Trả lời ngắn: Rủi ro tỷ giá trong dự án có vốn đầu tư nước ngoài là phần lệch giữa khoản thu ngoại tệ và khoản chi nội tệ khi tỷ giá biến động. Vấn đề không nằm ở việc có phòng ngừa hay không, mà ở chỗ không lượng hóa được mức tiếp xúc ròng của từng dự án. Khi khoản thu chi nằm trên cùng một bảng, rủi ro hiện ra trước khi tỷ giá đi ngược.
Bài viết này dành cho ai?
Dành cho CFO, Giám đốc tài chính và Giám đốc dự án của các tổng thầu xây dựng nhận gói thi công trong dự án có vốn đầu tư nước ngoài, hợp đồng ký bằng ngoại tệ trong khi chi phí phần lớn bằng nội tệ. Những người phải vừa giữ biên lợi nhuận đã cam kết với chủ đầu tư, vừa quản lý nghĩa vụ ngoại tệ theo tiến độ thanh toán.
Điều gì đang xảy ra?
- Hợp đồng ký bằng ngoại tệ nhưng chi phí vật tư và nhân công phần lớn bằng nội tệ.
- Khoản thu ngoại tệ và khoản chi nội tệ không nằm trên cùng một bảng theo dõi tỷ giá.
- Không lượng hóa được mức tiếp xúc ròng của từng dự án theo từng giai đoạn.
- Tỷ giá ghi nhận trong kế toán khác tỷ giá giả định dùng để dự báo lợi nhuận dự án.
- Không có kịch bản tỷ giá để biết biên lợi nhuận còn lại bao nhiêu khi tỷ giá đi ngược.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: mỗi dự án FDI có bảng mức tiếp xúc tỷ giá theo giai đoạn, ghi rõ khoản thu ngoại tệ, khoản chi nội tệ và nghĩa vụ ngoại tệ. Quản trị: ban điều hành thấy biên lợi nhuận dự án còn lại bao nhiêu theo từng kịch bản tỷ giá, để quyết định phòng ngừa trước. Tổ chức: rõ ai theo dõi mức tiếp xúc, ai đề xuất phòng ngừa và ai phê duyệt công cụ phòng ngừa.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Khoản thu ngoại tệ và khoản chi nội tệ không nằm trên cùng bảng | Không tính được mức tiếp xúc ròng theo từng giai đoạn |
| Kế toán | Tỷ giá ghi nhận kế toán khác tỷ giá giả định dùng để dự báo | Biên lợi nhuận dự án bị đọc sai khi tỷ giá biến động |
| Quy trình | Không có mốc rà soát tỷ giá và ngưỡng cảnh báo theo tiến độ | Phát hiện rủi ro tỷ giá khi biên lợi nhuận đã bị ăn mòn |
| Tổ chức | Không ai sở hữu việc lượng hóa mức tiếp xúc và đề xuất phòng ngừa | Rủi ro tỷ giá bị đẩy sang bộ phận kế toán, không được quản trị |
| Kiểm soát | Không có kịch bản tỷ giá và ngưỡng phòng ngừa | Không biết khi nào nên phòng ngừa, phòng ngừa muộn hoặc thừa |
Điểm nhìn cốt lõi: Rủi ro tỷ giá của tổng thầu không nằm ở giá trị hợp đồng mà ở cấu trúc lệch tiền tệ: thu bằng ngoại tệ, chi phần lớn bằng nội tệ. Mức tiếp xúc ròng mới là con số cần quản trị, không phải tổng giá trị hợp đồng. Vấn đề cốt lõi không phải thiếu công cụ phòng ngừa, mà là không biết mình đang tiếp xúc bao nhiêu và ở giai đoạn nào. Khi mức tiếp xúc hiện ra theo từng giai đoạn, quyết định phòng ngừa có căn cứ thay vì phỏng đoán.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi rủi ro tỷ giá không được lượng hóa |
|---|---|
| Cost | Chi phí phòng ngừa muộn cao hơn, hoặc chi phí nội tệ tăng khi tỷ giá đi ngược |
| Margin | Biên lợi nhuận dự án bị ăn mòn mà không thấy trước vì không có kịch bản tỷ giá |
| Cash Flow | Khoản thu ngoại tệ và nghĩa vụ nội tệ lệch pha, căng dòng tiền theo từng giai đoạn |
| Progress | Thiếu ngoại tệ để nhập vật tư đúng hạn làm chậm tiến độ theo tiến độ thanh toán |
| Risk | Tỷ giá đi ngược mạnh biến dự án từ lãi thành lỗ mà không có ngưỡng cảnh báo |
Nguyên nhân gốc
KHÔNG LƯỢNG HÓA ĐƯỢC MỨC TIẾP XÚC RÒNG CỦA TỪNG DỰ ÁN
↓
Khoản thu ngoại tệ và khoản chi nội tệ không nằm trên cùng một bảng
↓
Tỷ giá giả định dùng để dự báo khác tỷ giá ghi nhận kế toán
↓
Không có mốc rà soát tỷ giá theo tiến độ thanh toán
↓
Không có kịch bản tỷ giá và ngưỡng phòng ngừa
↓
Ban điều hành biết dự án mất biên khi tỷ giá đã đi ngược quá xa
Framework quản trị rủi ro tỷ giá theo dự án FDI
MỨC TIẾP XÚC RÒNG — khoản thu ngoại tệ trừ khoản chi ngoại tệ, theo từng giai đoạn
↓
CƠ CẤU TIỀN TỆ — tỷ trọng thu ngoại tệ và chi nội tệ trong từng giai đoạn thanh toán
↓
TỶ GIÁ GIẢ ĐỊNH — một tỷ giá chốt để dự báo, tách khỏi tỷ giá ghi nhận kế toán
↓
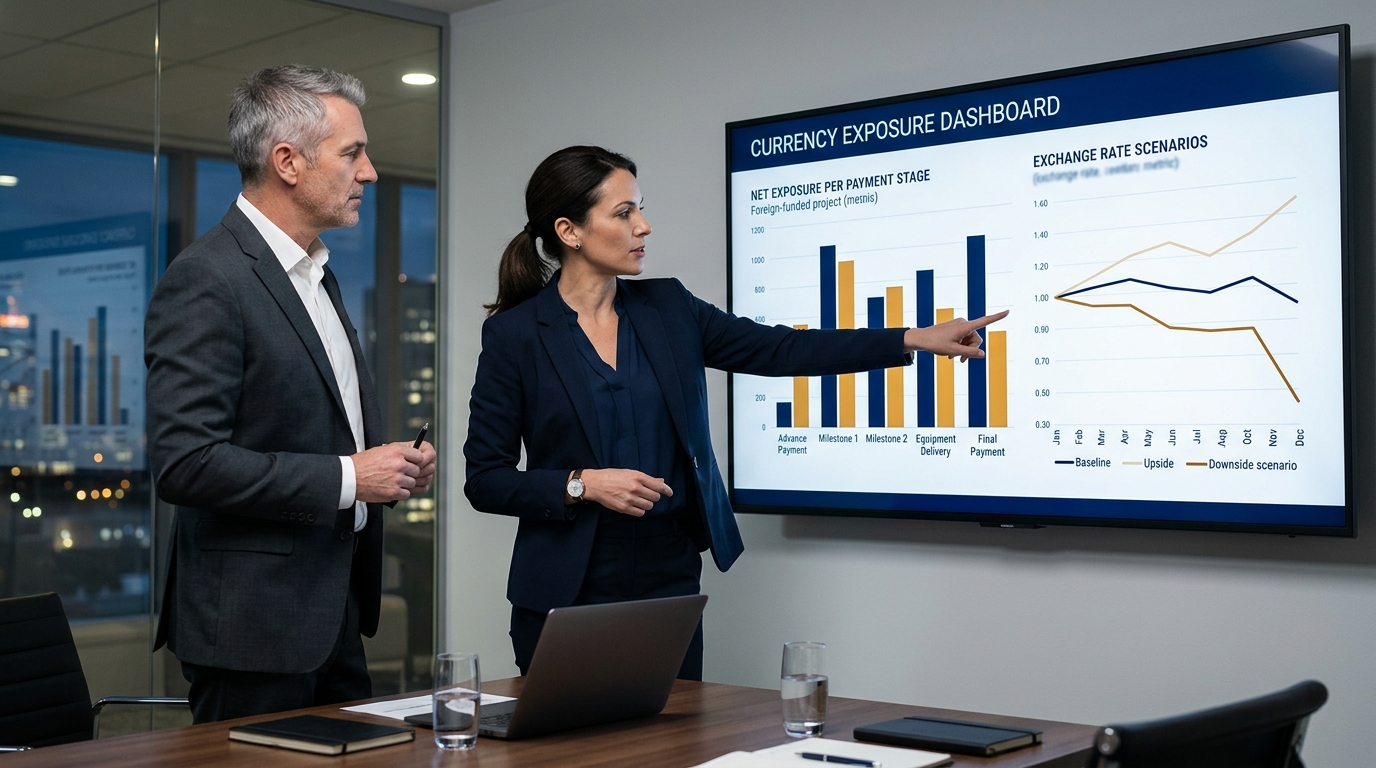
KỊCH BẢN TỶ GIÁ — biên lợi nhuận dự án theo kịch bản cơ sở, bất lợi và thuận lợi
↓
NGƯỠNG PHÒNG NGỪA — mức tiếp xúc và mức biến động cần hành động
↓
CÔNG CỤ PHÒNG NGỪA — chọn theo chi phí, kỳ hạn và mức độ chắc chắn của dòng tiền
↓
NHỊP RÀ SOÁT — cập nhật mức tiếp xúc theo tiến độ và tỷ giá thị trường
Đặt khoản thu ngoại tệ, khoản chi nội tệ và lịch thanh toán trên cùng một bảng theo giai đoạn, để ban điều hành thấy mức tiếp xúc ròng và biên lợi nhuận theo kịch bản tỷ giá trước khi rủi ro xảy ra.
Khám phá EcoCons → Xem gói Base →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Chốt cơ cấu tiền tệ theo giai đoạn | CFO | Lịch thanh toán và cơ cấu chi phí dự án | Biết phần thu ngoại tệ và phần chi nội tệ từng giai đoạn |
| Lượng hóa mức tiếp xúc ròng | CFO + Kế toán | Khoản thu ngoại tệ và chi ngoại tệ đã có | Mức tiếp xúc ròng tính theo từng giai đoạn, không gộp cả dự án |
| Chốt tỷ giá giả định cho dự báo | CFO | Chính sách tỷ giá và nguồn tham chiếu | Tỷ giá giả định tách rõ với tỷ giá ghi nhận kế toán |
| Lập kịch bản tỷ giá | CFO | Mức tiếp xúc và tỷ giá giả định đã có | Kịch bản cơ sở, bất lợi và thuận lợi đều có biên lợi nhuận |
| Đặt ngưỡng và đề xuất phòng ngừa | CFO | Kịch bản và ngưỡng đã chốt | Vượt ngưỡng thì có đề xuất công cụ và người duyệt |
| Cập nhật theo tiến độ thanh toán | Kế toán dự án | Nghiệm thu và tỷ giá thị trường | Mức tiếp xúc cập nhật theo nhịp, không chỉ khi có biến động lớn |
Ví dụ minh họa — số liệu giả định
Ví dụ minh họa — số liệu giả định, không phải thống kê hay case thật.
Ví dụ minh họa — số liệu giả định, không phải thống kê hay case thật. Một gói thi công giả định có giá trị 40 triệu USD, ký bằng USD, thanh toán theo ba giai đoạn. Chi phí dự án gồm 60% chi bằng ngoại tệ để nhập vật tư và thiết bị, 40% chi bằng nội tệ cho nhân công và dịch vụ tại chỗ.
Giả sử tỷ giá giả định ban đầu là 24.000 đồng cho một USD. Khoản thu ngoại tệ 40 triệu USD, khoản chi ngoại tệ 40 × 0,6 = 24 triệu USD, mức tiếp xúc ròng = 40 − 24 = 16 triệu USD. Phần chi nội tệ tương ứng 40 × 0,4 = 16 triệu USD. Tự kiểm tra: 40 × 0,6 = 24; 40 − 24 = 16; 40 × 0,4 = 16.
Nếu tỷ giá tăng 8%, khoản chi nội tệ 16 triệu USD quy đổi tăng thêm 16 × 0,08 = 1,28 triệu USD chi phí theo đồng nội tệ, làm giảm biên lợi nhuận dự án đúng bằng phần đó vì khoản thu đã cố định bằng ngoại tệ. Kiểm tra: 16 × 0,08 = 1,28. Nếu biên lợi nhuận kế hoạch của gói là 8% tương đương 3,2 triệu USD trên 40 triệu, phần tỷ giá tăng đã ăn 1,28 ÷ 3,2 = 0,4 tức 40% biên lợi nhuận. Đây là lý do phải lượng hóa mức tiếp xúc ròng theo giai đoạn.
EcoCons hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Khoản thu ngoại tệ và chi nội tệ theo dự án | Đa tiền tệ, mã phân tích và hợp đồng theo dự án | Tiêu chuẩn + cấu hình |
| Tỷ giá giả định và tỷ giá ghi nhận kế toán | Bảng tỷ giá, tỷ giá kế hoạch và cấu hình đa tiền tệ | Tiêu chuẩn + cấu hình |
| Mức tiếp xúc ròng theo giai đoạn thanh toán | Báo cáo tùy chỉnh và mã phân tích đa chiều | Mở rộng (AI-X) |
| Kịch bản tỷ giá và biên lợi nhuận theo kịch bản | Bảng điều khiển tự dựng và mô hình lợi nhuận dự án | Mở rộng (AI-X) |
| Ngưỡng cảnh báo mức tiếp xúc và biến động | Quy tắc cảnh báo và bảng điều khiển theo ngưỡng | Mở rộng (AI-X) |
| Chính sách phòng ngừa tỷ giá riêng theo loại dự án | Thiết kế ngưỡng, kỳ hạn và tiêu chí chọn công cụ phòng ngừa | Đề xuất thiết kế |
AI / Automation hỗ trợ ở đâu?
Khi khoản thu chi ngoại tệ, nội tệ và lịch thanh toán nằm cùng hệ thống, AI có thể cập nhật mức tiếp xúc ròng theo tiến độ, chạy kịch bản tỷ giá và chỉ ra tỷ giá nào làm biên lợi nhuận dự án về ngưỡng cảnh báo. Đầu vào gồm hợp đồng, lịch thanh toán, cơ cấu chi phí và tỷ giá thị trường; CFO quyết định phòng ngừa. Điểm quyết định của AI nằm ở bước chạy kịch bản và khoanh ngưỡng cảnh báo theo mức tiếp xúc ròng.
AI không tự giao dịch ngoại tệ, không tự quyết định công cụ phòng ngừa và không tự chốt tỷ giá giả định cho báo cáo tài chính. Việc phòng ngừa, giao dịch và chốt tỷ giá vẫn thuộc CFO, ban điều hành và chính sách tài chính của doanh nghiệp.
KPI quản lý rủi ro tỷ giá cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Mức tiếp xúc ròng theo dự án | Khoản thu ngoại tệ trừ khoản chi ngoại tệ theo giai đoạn | Tháng | CFO | Đề xuất phòng ngừa khi vượt ngưỡng |
| Tỷ lệ dòng tiền ngoại tệ đã phòng ngừa | Giá trị đã phòng ngừa ÷ mức tiếp xúc ròng | Tháng | CFO | Bổ sung phòng ngừa cho phần còn lại khi cần |
| Chênh lệch tỷ giá so với giả định | Tỷ giá thực tế trừ tỷ giá giả định trong dự báo | Tháng | Kế toán trưởng | Cập nhật dự báo và kịch bản tỷ giá |
| Tác động tỷ giá lên biên lợi nhuận dự án | Biên dự báo trước và sau biến động tỷ giá | Tháng | CFO | Rà mức tiếp xúc và chính sách giá gói sau |
| Số dự án FDI chưa có kịch bản tỷ giá | Dự án chưa có kịch bản ÷ tổng dự án FDI | Quý | CFO | Bổ sung kịch bản cho dự án còn thiếu |
Câu hỏi thường gặp
Rủi ro tỷ giá của tổng thầu đến từ đâu?
Rủi ro đến từ cấu trúc lệch tiền tệ: hợp đồng ký và thu bằng ngoại tệ trong khi phần lớn vật tư, nhân công và dịch vụ tại chỗ chi bằng nội tệ. Khoản thu ngoại tệ cố định, còn chi phí nội tệ quy đổi thay đổi theo tỷ giá. Vì vậy rủi ro không nằm ở tổng giá trị hợp đồng mà ở mức tiếp xúc ròng giữa hai dòng tiền, theo từng giai đoạn thanh toán của dự án.
Mức tiếp xúc ròng là gì và tính thế nào?
Mức tiếp xúc ròng là khoản thu ngoại tệ trừ khoản chi ngoại tệ trong cùng một giai đoạn thanh toán. Con số này cho biết phần dòng tiền thực sự bị ảnh hưởng khi tỷ giá biến động. Cần tính theo từng giai đoạn thay vì gộp cả dự án, vì tỷ trọng thu chi ngoại tệ thay đổi theo tiến độ. Chỉ khi biết mức tiếp xúc ròng mới quyết định được có nên phòng ngừa và phòng ngừa bao nhiêu.
Tỷ giá giả định khác tỷ giá kế toán ở điểm nào và vì sao cần tách?
Tỷ giá kế toán dùng để ghi nhận giao dịch theo chuẩn mực và thường cập nhật tại ngày phát sinh hoặc cuối kỳ. Tỷ giá giả định dùng để dự báo lợi nhuận dự án, thường chốt theo chính sách tài chính cho cả kỳ dự báo. Tách hai loại giúp báo cáo tài chính đúng chuẩn mực trong khi vẫn dự báo được biên lợi nhuận theo kịch bản. Trộn lẫn hai loại làm con số dự báo lệch và không so sánh được giữa các kỳ.
Có nên phòng ngừa toàn bộ mức tiếp xúc tỷ giá không?
Không nhất thiết. Phòng ngừa toàn bộ có thể tốn chi phí và linh hoạt kém nếu dòng tiền thực tế khác dự báo. Cách làm hợp lý là đặt ngưỡng theo mức tiếp xúc và mức biến động, phòng ngừa phần vượt ngưỡng, đặc biệt cho giai đoạn dòng tiền chắc chắn. Mức độ phòng ngừa phụ thuộc mức độ chắc chắn của lịch thanh toán, chi phí công cụ và khẩu vị rủi ro của doanh nghiệp.
Vì sao phải tính mức tiếp xúc theo từng giai đoạn thanh toán?
Vì cơ cấu thu chi ngoại tệ và nội tệ thay đổi theo tiến độ thi công. Giai đoạn đầu thường chi nhiều ngoại tệ để nhập vật tư và thiết bị, giai đoạn sau chi nhiều nội tệ cho nhân công và hoàn thiện. Nếu gộp cả dự án thành một con số, có giai đoạn tiếp xúc cao bị che mất, và thời điểm cần phòng ngừa không được nhận diện. Tính theo giai đoạn cho phép phòng ngừa đúng lúc và đúng phần dòng tiền.
Doanh nghiệp nhỏ có cần quản trị tỷ giá bằng ERP không?
Không bắt buộc. Với một hai gói ngoại tệ, một bảng tính ghi lịch thanh toán, cơ cấu chi phí và tỷ giá giả định đã đủ để thấy mức tiếp xúc ròng và kịch bản cơ bản. ERP cần thiết khi số gói ngoại tệ, số loại tiền và số giai đoạn thanh toán tăng, khi việc cập nhật mức tiếp xúc thủ công dễ sót và không gắn được với hợp đồng, nghiệm thu và kế toán trong cùng một hệ thống.
Checklist: rủi ro tỷ giá trong dự án FDI của bạn có được lượng hóa không?
Đọc kết quả: 0–2 ô = rủi ro tỷ giá đang được lượng hóa và quản trị; 3–5 ô = cần lập bảng mức tiếp xúc ròng và kịch bản tỷ giá theo dự án; 6–8 ô = nên dựng lại toàn bộ cách quản trị tỷ giá trước khi nhận thêm gói ngoại tệ.
Kết luận
Rủi ro tỷ giá trong dự án có vốn đầu tư nước ngoài không nằm ở giá trị hợp đồng, mà ở cấu trúc lệch tiền tệ giữa khoản thu ngoại tệ và khoản chi nội tệ. Khi mức tiếp xúc ròng và kịch bản tỷ giá nằm trên cùng một bảng theo từng giai đoạn, ban điều hành thấy biên lợi nhuận dự án còn lại bao nhiêu trước khi tỷ giá đi ngược. Quản trị tốt không phải đoán đúng tỷ giá, mà là biết mình tiếp xúc bao nhiêu để quyết định phòng ngừa có căn cứ.