
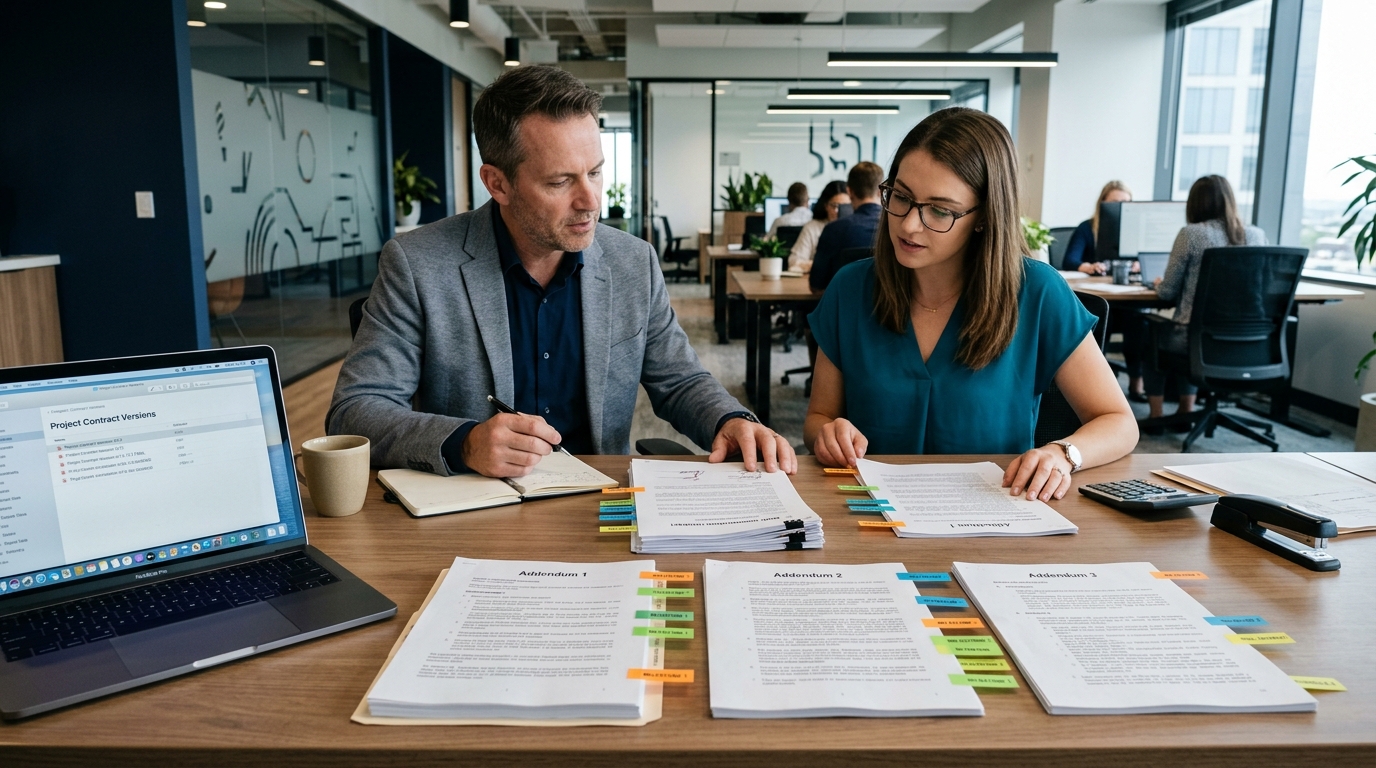
Tình huống minh họa: kế toán trưởng gọi cho CEO vào sáng thứ Tư: hóa đơn đợt ba của một công trình văn phòng 4,2 tỷ không xuất được, vì phụ lục điều chỉnh 140 triệu vẫn chưa có chữ ký của chủ đầu tư — trong khi phần việc đó đã thi công xong sáu tuần. CEO hỏi lại giám đốc dự án và nhận được câu trả lời: "Hợp đồng gốc em lưu trong email, hai phụ lục trước ở Zalo, phụ lục này mới in ra chờ ký." Ba nơi lưu, ba số khác nhau, và không ai chắc bản nào đang có hiệu lực.
Trả lời ngắn: Quản lý hợp đồng thi công nội thất là quản lý trạng thái của hợp đồng, không chỉ lưu trữ văn bản. Giá trị hợp đồng thực bằng giá trị gốc cộng toàn bộ phụ lục đã ký. Điểm kiểm soát hiệu quả nhất là buộc mọi phát sinh phải có phụ lục ký trước khi thi công; khi đó mốc thanh toán, biên bản nghiệm thu và hóa đơn luôn gắn với phần việc đã được xác nhận.
Bài viết này dành cho ai?
Dành cho CEO, Giám đốc dự án, Trưởng phòng Kinh doanh, QS và Kế toán của doanh nghiệp thiết kế – thi công nội thất. Những người phải trả lời hai câu hỏi mỗi tuần: hợp đồng nào đang có hiệu lực và phần việc đã làm đã chuyển thành hóa đơn chưa. Nếu doanh nghiệp đang chờ chữ ký phụ lục để thu tiền, hoặc công nợ kéo dài vì mốc thanh toán không rõ, bài này nói trực tiếp vào điểm đó.
Điều gì đang xảy ra?
- Hợp đồng gốc nằm ở một nơi, phụ lục nằm ở email, Zalo và bản in rời, không có hồ sơ trung tâm.
- Phát sinh được thi công trước khi phụ lục được ký, nên giá trị đã làm không khớp giá trị đang có hiệu lực.
- Mốc thanh toán ghi theo "tiến độ chung" hoặc "theo đợt", không gắn hạng mục nghiệm thu cụ thể.
- Nghiệm thu hạng mục được làm miệng, biên bản dồn về cuối, nên kế toán không có căn cứ xuất hóa đơn từng đợt.
- Điều khoản quan trọng như hạn ký phụ lục, giá trị phạt chậm, mốc bảo hành bị bỏ quên cho đến khi tranh chấp.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: mỗi công trình có một hồ sơ hợp đồng gồm bản gốc, mọi phụ lục và trạng thái hiệu lực, tra được trong vài phút. Quản trị: nhìn được giá trị hợp đồng điều chỉnh, mốc thanh toán nào đã đến hạn và phần việc nào đã làm nhưng chưa xuất hóa đơn. Tổ chức: rõ ai đề nghị phát sinh, ai định giá, ai chốt phụ lục và ai chịu trách nhiệm thu tiền theo từng mốc.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Bản gốc và phụ lục không gắn cùng mã công trình | Không biết bản nào đang có hiệu lực |
| Quy trình | Thi công trước khi có phụ lục ký | Giá trị đã làm không khớp hợp đồng hiện hành |
| Kiểm soát | Mốc thanh toán không gắn hạng mục nghiệm thu | Kế toán lúng túng khi lập hóa đơn |
| Tổ chức | Kinh doanh, QS và Kế toán giữ bản hợp đồng khác nhau | Số liệu lệch, đùn đẩy trách nhiệm |
| Công cụ | Hợp đồng nằm ở email, Zalo và bản in rời | Không tra cứu, không cảnh báo được hạn |
Điểm nhìn cốt lõi: Doanh nghiệp không thiếu hợp đồng. Doanh nghiệp thiếu một hồ sơ trạng thái cho hợp đồng và các phụ lục, nên không ai biết bản nào có hiệu lực cho đến khi dòng tiền bị treo.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi hợp đồng không được quản lý theo trạng thái |
|---|---|
| Cost | Phần việc đã thi công không được ghi nhận giá trị, chi phí thật vượt giá trị hợp đồng hiện hành |
| Margin | Giá bán của phát sinh không được chốt nên biên lợi nhuận công trình bị bào mòn |
| Cash Flow | Mốc thanh toán không gắn nghiệm thu nên hóa đơn chậm, công nợ kéo dài |
| Progress | Chờ chữ ký phụ lục làm gián đoạn chuỗi thi công và nghiệm thu |
| Risk | Tranh chấp với chủ đầu tư vì không có bằng chứng phạm vi và phê duyệt thay đổi |
Nguyên nhân gốc
Không có một hồ sơ trạng thái cho hợp đồng và các phụ lục
↓
Phát sinh được thi công trước khi có phụ lục ký
↓
Khối lượng đã làm không khớp giá trị hợp đồng đang có hiệu lực
↓
Mốc thanh toán không gắn hạng mục nghiệm thu cụ thể
↓
Kế toán thiếu căn cứ xuất hóa đơn, doanh thu bị treo
↓
Tranh chấp và công nợ kéo dài lộ ra khi công trình gần xong
Framework quản trị
HỒ SƠ         — một hồ sơ hợp đồng, mọi phụ lục gắn cùng mã công trình
↓
TRẠNG THÁI     — bản gốc, phụ lục, bản thay thế: bản nào có hiệu lực
↓
PHẠM VI        — đối chiếu BOQ và bản vẽ với nội dung đã ký
↓
MỐC THANH TOÁN — mỗi mốc gắn hạng mục nghiệm thu, không ghi "tiến độ chung"
↓
PHỤ LỤC        — phát sinh có giá và có chữ ký trước khi thi công
↓
NGHIỆM THU     — biên bản là căn cứ xuất hóa đơn theo từng mốc
↓
ĐỐI CHIẾU      — tiền đã thu, tiền đã chi, nghĩa vụ còn lại
Gắn bản gốc, phụ lục, mốc thanh toán và nghiệm thu vào một hồ sơ công trình để không treo dòng tiền.
Khám phá EcoCons → Xem gói One →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Tiếp nhận hợp đồng đã ký | Kinh doanh + Pháp chế | Hợp đồng được ký | Tạo hồ sơ gắn mã công trình, lưu bản gốc |
| Chuẩn hóa mốc thanh toán | Kế toán + PM | Hợp đồng đã vào hồ sơ | Mỗi mốc gắn hạng mục nghiệm thu cụ thể |
| Đối chiếu phạm vi | QS | Có BOQ và bản vẽ thi công | Phạm vi khớp hợp đồng, ghi rõ điểm lệch |
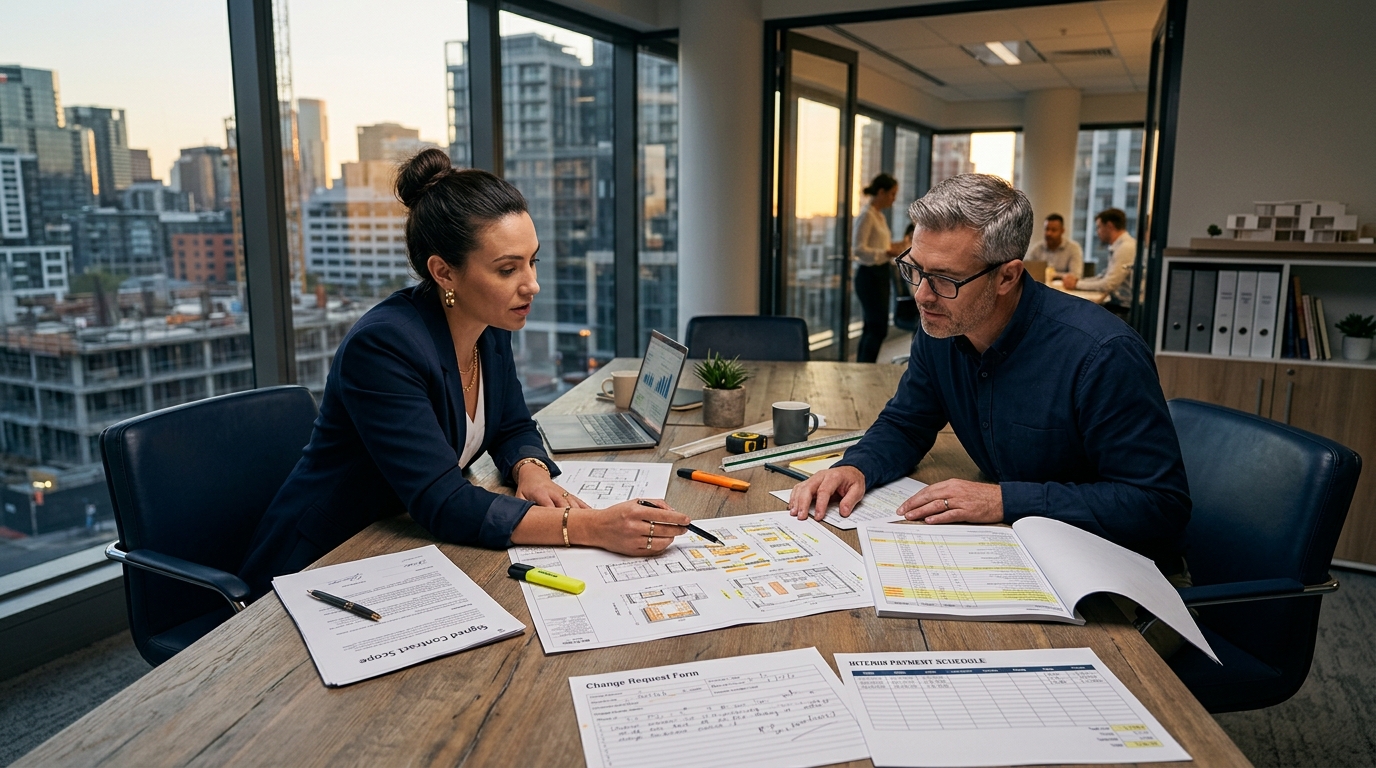
| Xử lý phát sinh | PM + QS | Có yêu cầu thay đổi | Lập phụ lục có giá, chờ ký trước khi thi công |
| Nghiệm thu theo mốc | Giám sát + chủ đầu tư | Hạng mục của mốc hoàn thành | Biên bản ký theo hạng mục |
| Xuất hóa đơn và theo dõi nợ | Kế toán | Mốc đã nghiệm thu | Chỉ xuất hóa đơn khi biên bản đủ |
Ví dụ minh họa — số liệu giả định
EcoCons hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Lưu hợp đồng và phụ lục theo một hồ sơ công trình | Liên kết tài liệu trên dự án và đơn bán, đính kèm theo phiên bản | Standard + cấu hình |
| Xác định bản hợp đồng đang có hiệu lực | Trường trạng thái và đánh dấu phiên bản tài liệu | Mở rộng (AI-X) |
| Mốc thanh toán gắn hạng mục nghiệm thu | Điều khoản thanh toán và mốc theo hạng mục dự án | Mở rộng (AI-X) |
| Xuất hóa đơn theo mốc và theo dõi công nợ | Hóa đơn theo điều khoản, nhắc nợ, báo cáo tuổi nợ | Standard |
| Cảnh báo phát sinh chưa có phụ lục | Đối chiếu chi phí với hợp đồng, báo cáo ngoại lệ | Đề xuất thiết kế |
AI / Automation hỗ trợ ở đâu?
AI có thể đọc hợp đồng, phụ lục, yêu cầu thay đổi và hóa đơn để cảnh báo ba việc: mốc thanh toán nào đã đến hạn nhưng chưa xuất hóa đơn, phát sinh nào đã thi công nhưng chưa có phụ lục ký, và điều khoản nào sắp hết hạn cần hành động. Đầu vào gồm hợp đồng, phụ lục, chi phí công trình và biên bản nghiệm thu; AI đưa danh sách ngoại lệ và khuyến nghị; PM hoặc kế toán quyết định. Điểm quyết định của AI nằm ở bước so khớp phạm vi: phần việc có nằm trong hợp đồng hiện hành hay thuộc phụ lục. AI không tự ký phụ lục, không tự sửa giá trị hợp đồng và không tự quyết định miễn phạt cho khách.
KPI ban điều hành cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Tỷ lệ phát sinh có phụ lục ký trước thi công | Phát sinh có phụ lục ký ÷ tổng phát sinh | Tuần | PM | Chặn thi công khi chưa có phụ lục |
| Giá trị hợp đồng điều chỉnh | Giá trị gốc + tổng phụ lục đã ký | Theo phụ lục | Kế toán | Rà lại phụ lục chưa ký còn treo |
| Thời gian từ nghiệm thu đến hóa đơn | Số ngày từ biên bản ký đến phát hành hóa đơn | Tuần | Kế toán | Đẩy phát hành theo mốc đã đủ điều kiện |
| Công nợ quá hạn theo mốc hợp đồng | Giá trị mốc quá hạn ÷ tổng giá trị đến hạn | Tháng | Kế toán | Nhắc thu, đối chiếu biên bản và hóa đơn |
| Thời gian chờ ký phụ lục | Số ngày từ gửi đến khi có chữ ký | Theo phát sinh | Kinh doanh | Đẩy phê duyệt, ghi nhận bằng văn bản |
Câu hỏi thường gặp
Quản lý hợp đồng thi công nội thất khác gì so với lưu trữ hợp đồng?
Lưu trữ chỉ giữ lại file đã ký. Quản lý hợp đồng theo trạng thái còn phải trả lời được bản nào đang có hiệu lực, phụ lục nào đã chốt, mốc thanh toán nào đã đến hạn và phần việc nào đã làm nhưng chưa chuyển thành hóa đơn. Với công trình nội thất, phát sinh xảy ra liên tục nên giá trị hợp đồng thay đổi nhiều lần; nếu chỉ lưu file, doanh nghiệp không biết con số nào đúng để xuất hóa đơn, dẫn tới tranh chấp và công nợ kéo dài.
Vì sao phải có phụ lục ký trước khi thi công phát sinh?
Vì chữ ký trước khi thi công là lúc doanh nghiệp còn quyền thương lượng giá. Sau khi đã thi công, khách chỉ so sánh với phương án rẻ hơn và doanh nghiệp dễ bị ép giảm giá. Phụ lục ký trước cũng tạo bằng chứng phạm vi rõ ràng, giúp kế toán xuất hóa đơn mà không phải chờ xác nhận lại. Nếu để thi công trước rồi mới xin chữ ký, mọi rủi ro phát sinh đều nằm về phía nhà thầu.
Mốc thanh toán nên gắn với gì để tránh tranh chấp?
Mỗi mốc nên gắn với một hạng mục hoặc nhóm hạng mục đã nghiệm thu, ví dụ hệ tủ bếp hoặc vách kính, thay vì ghi theo tiến độ chung. Khi gắn với hạng mục, hai bên biết chính xác thời điểm quyền thu tiền phát sinh và kế toán có căn cứ lập hóa đơn. Cách ghi theo tỷ lệ phần trăm của tổng giá trị thường gây tranh cãi vì không xác định được đã hoàn thành bao nhiêu phần việc.
Ai chịu trách nhiệm theo dõi hợp đồng trong doanh nghiệp nội thất?
Nên tách trách nhiệm theo vai: Kinh doanh hoặc Pháp chế tạo hồ sơ và theo dõi chữ ký, PM chịu trách nhiệm phạm vi và phát sinh, QS định giá thay đổi, Kế toán kiểm soát mốc thanh toán và hóa đơn. Điều quan trọng là một người được chỉ định làm chủ hồ sơ để không ai nghĩ người khác đang giữ bản mới nhất. Không có chủ hồ sơ, hợp đồng thường chỉ được mở lại khi có tranh chấp.
Doanh thu treo do công trình chưa có phụ lục thì xử lý thế nào?
Trước hết cần xác định khoản treo nằm ở đâu: đã thi công nhưng chưa có phụ lục, hay đã có phụ lục nhưng chưa xuất hóa đơn. Với phần đã thi công chưa có phụ lục, cần lập hồ sơ truy hồi gồm yêu cầu, khối lượng thực tế và giá, rồi tìm chữ ký bổ sung. Song song, doanh nghiệp nên ghi nhận khoản này thành báo cáo ngoại lệ để lãnh đạo biết mức độ rủi ro dòng tiền, thay vì để nó trôi trong sổ chi tiết cho đến khi công trình kết thúc.
Có cần phần mềm riêng để quản lý hợp đồng không?
Không nhất thiết phải là một phần mềm hợp đồng độc lập. Điều cần là hồ sơ hợp đồng gắn được với mã công trình, hạng mục, mốc thanh toán và chi phí thật trong cùng hệ thống vận hành. Nếu tách riêng một công cụ chỉ quản lý chữ ký, dữ liệu lại tách khỏi kế toán và dự án, doanh nghiệp vẫn phải đối chiếu thủ công. Mức tự động hóa tùy phiên bản: lưu trữ và nhắc nợ thường có sẵn, phần gắn mốc với nghiệm thu cần cấu hình thêm.
Checklist: doanh nghiệp của bạn có vấn đề này không?
Đọc kết quả: 0–2 ô = kiểm soát tốt; 3–5 ô = cần chuẩn hóa hồ sơ trạng thái hợp đồng; 6–8 ô = nên xử lý trước khi nhận công trình tiếp theo.
Kết luận
Quản lý hợp đồng hiệu quả không nằm ở việc in đẹp hay ký nhanh, mà ở chỗ mọi phụ lục, mốc thanh toán và biên bản nghiệm thu gắn vào một hồ sơ có trạng thái rõ ràng. Khi bản nào có hiệu lực được xác định tức thì, doanh nghiệp giữ được cả biên lợi nhuận và dòng tiền.