
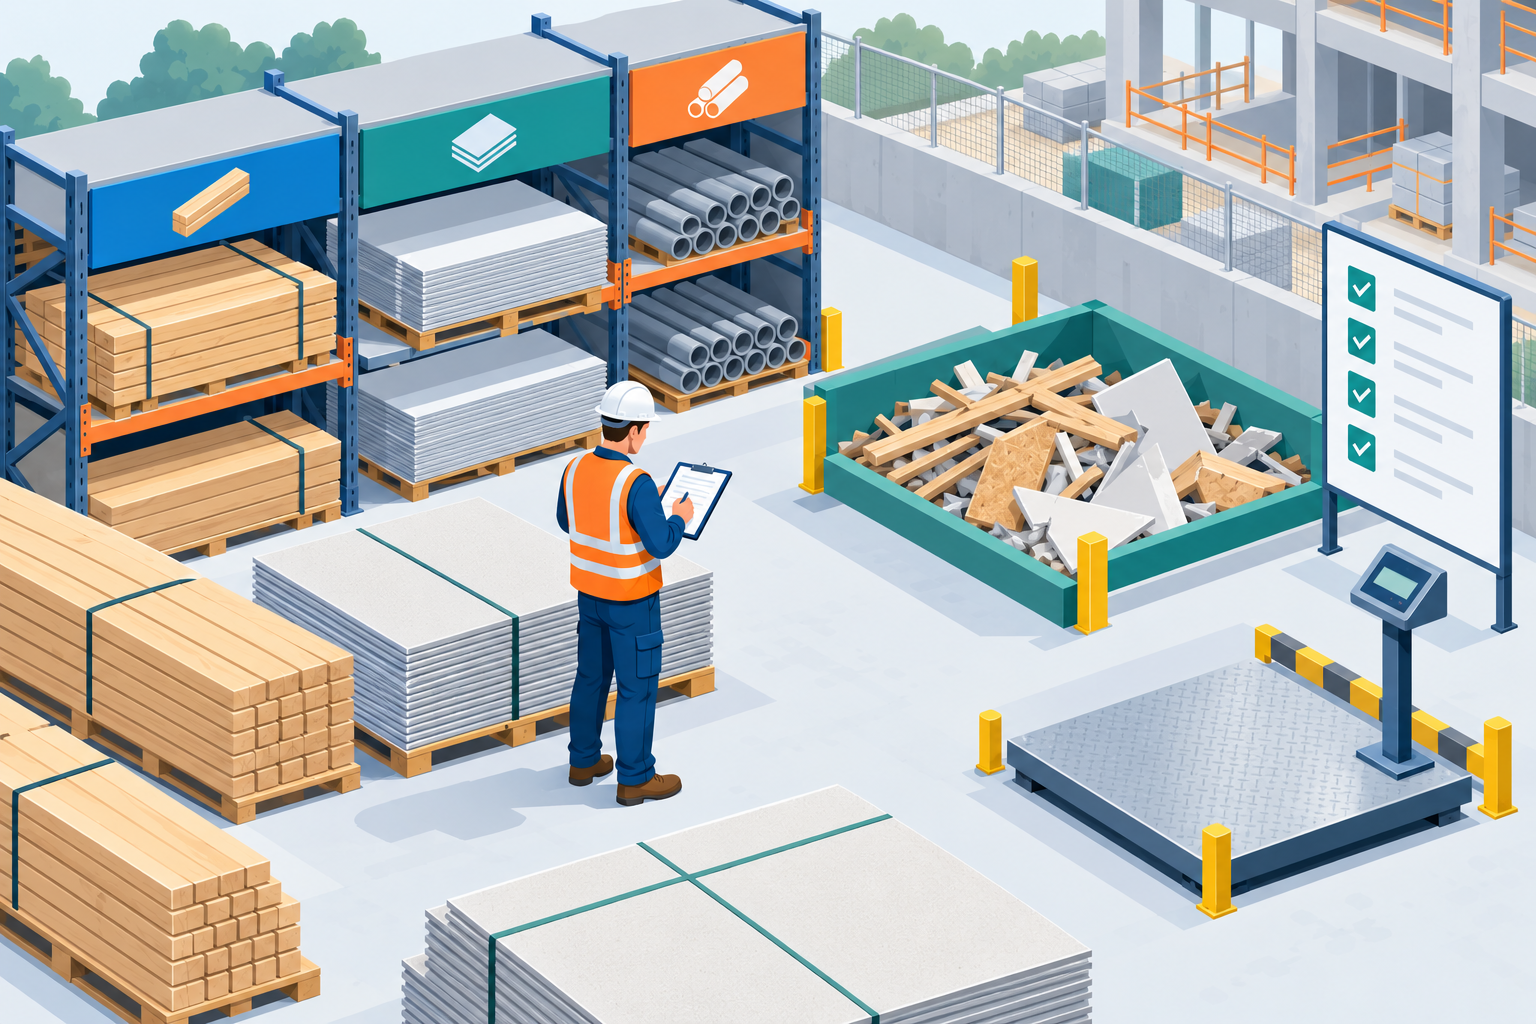
Vật tư đi qua 6 chặng (NCC → kho trung tâm → xưởng → công trường → lắp đặt → nghiệm thu) và mỗi chặng đều có nguy cơ hao hụt. Bốn điểm yếu cần xử lý: hao hụt không rõ nguyên nhân, không theo dõi vật tư theo công trình, thi công sai gây lãng phí, dữ liệu ghi giấy chậm. Nguyên tắc: định mức từ dữ liệu thật — ghi nhận xuất kho theo công trình-hạng mục — đối chiếu thực tế với định mức — cải tiến theo nguyên nhân. Ví dụ minh họa: doanh thu 100 tỷ/năm, vật tư 60 tỷ, hao hụt thêm 3% = mất 1,8 tỷ/năm.
Hao hụt vật tư — khoản lỗ âm thầm của doanh nghiệp nội thất
Một dự án nội thất có hàng trăm đến hàng nghìn mã vật tư: gỗ công nghiệp, laminate, veneer, sơn hoàn thiện, phụ kiện. Vật tư đi qua 6 chặng — nhà cung cấp, kho trung tâm, xưởng sản xuất, công trường, lắp đặt, nghiệm thu — và mỗi chặng đều có nguy cơ hao hụt. Khi giá nguyên vật liệu biến động liên tục và biên lợi nhuận bị thu hẹp, quản lý vật tư theo cảm tính không còn là lựa chọn.
Bốn điểm yếu của kiểm soát hao hụt hiện tại
| Điểm yếu | Biểu hiện | Hệ quả |
|---|---|---|
| Hao hụt không rõ nguyên nhân | Chỉ phát hiện thiếu khi cần bổ sung vật liệu, chi phí vượt dự toán, tồn cuối dự án không khớp | Không phân biệt được hao hụt tự nhiên — lỗi sản xuất — lỗi thi công — thất thoát |
| Không theo dõi vật tư theo công trình | Chỉ quản tồn kho tổng, không chi tiết theo dự án | Không biết dự án nào tiêu hao vượt định mức, không xác định được trách nhiệm |
| Thi công sai gây lãng phí | Cắt sai MDF, lắp sai kích thước, sơn không đạt, hỏng khi vận chuyển | Chuỗi làm lại: thi công sai → làm lại → mua bổ sung → tăng chi phí |
| Không có dữ liệu thực tế | Công trường ghi giấy/Excel — cập nhật chậm | Không cảnh báo sớm, không phân tích được nguyên nhân |
Chi phí minh họa: doanh thu 100 tỷ/năm, vật tư chiếm 60% = 60 tỷ. Hao hụt tăng thêm 3% = 1,8 tỷ đồng/năm — khoản đủ làm giảm đáng kể lợi nhuận toàn công ty. Hao hụt còn kéo theo chi phí nhân công: dừng thi công chờ vật tư bổ sung, tăng giờ công xử lý lại.
Nguyên tắc kiểm soát: định mức — ghi nhận — đối chiếu — cải tiến
KPI kiểm soát hao hụt
| KPI | Ý nghĩa | Hướng mục tiêu |
|---|---|---|
| Tỷ lệ hao hụt theo định mức từng hạng mục | Thực tế tiêu hao / định mức chuẩn | Trong ± định mức cho phép |
| Hao hụt phân theo nguyên nhân | Tự nhiên · sản xuất · thi công · thất thoát | Thất thoát tiến về 0 |
| Vật tư trả về kho sau công trình | Mức thu hồi vật tư còn dùng được | Ghi nhận và tái sử dụng |
| Số lần dừng thi công chờ bổ sung vật tư | Hệ quả của hao hụt không dự báo | Giảm theo quý |
| Chênh lệch kiểm kê cuối dự án | Tồn sổ sách vs tồn thật | ≤ 2% |
ERP và AI trong kiểm soát hao hụt
ERP cho phép ghi nhận xuất kho theo đúng công trình – hạng mục, đối chiếu vật tư tiêu hao thực tế với định mức BOQ từng dự án, và cảnh báo khi hạng mục tiêu hao vượt định mức. AI nâng thêm một tầng: dự báo hao hụt theo loại hạng mục và tổ đội, nhận diện mẫu lỗi lặp lại (tổ nào, hạng mục nào hay tiêu vượt) để hành động đúng chỗ thay vì cắt giảm cảm tính toàn công ty.
Xác định điểm mạnh, điểm nghẽn dữ liệu và quy trình; nhận lộ trình ưu tiên phù hợp với doanh nghiệp của bạn.
Tự đánh giá ngay → Đặt lịch tư vấn →Câu hỏi thường gặp
Hao hụt vật tư công trường là gì?
Hao hụt vật tư công trường là một nội dung quản trị cụ thể, không phải một báo cáo làm một lần. Doanh nghiệp cần xác định đối tượng, dữ liệu đầu vào, người chịu trách nhiệm, điểm kiểm soát và đầu ra dùng cho quyết định. Khi các thông tin nằm ở nhiều file, cùng một vấn đề có thể được hiểu khác nhau bởi QS, PM, Procurement và Finance. Cách đúng là gắn nội dung này với mã dự án, WBS, Cost Code và lịch sử giao dịch.
Nên bắt đầu triển khai hao hụt vật tư công trường từ đâu?
Bắt đầu bằng một phạm vi nhỏ có dữ liệu thật: chọn một dự án, một nhóm hạng mục hoặc một quy trình đang có vấn đề. Ghi lại cách làm hiện tại, chốt baseline, chuẩn hóa mã và giao owner. Sau đó đo thời gian xử lý, tỷ lệ sai lệch và số ngoại lệ trước/sau. Khi pilot ổn định, mới mở rộng sang dự án khác. Cách này giảm phản ứng thay đổi và giúp đội ngũ thấy lợi ích cụ thể.
Cần chuẩn bị dữ liệu nào để quản lý hao hụt vật tư công trường chính xác?
Cần ba nhóm dữ liệu: master data, giao dịch và bằng chứng. Master data gồm dự án, WBS, vật tư, nhà cung cấp, nhân sự và đơn vị tính. Giao dịch gồm BOQ, PO, GRN, timesheet, nghiệm thu, invoice hoặc trạng thái tiến độ tùy chủ đề. Bằng chứng gồm bản vẽ/revision, ảnh, biên bản, chữ ký và lịch sử phê duyệt. Mỗi bản ghi phải có ngày, người tạo và mã liên kết để truy vết.
ERP hỗ trợ hao hụt vật tư công trường khác gì Excel?
ERP tạo một nguồn dữ liệu chung thay vì chỉ thay Excel bằng một màn hình khác. Giao dịch phát sinh một lần nhưng được dùng cho nhiều bước: BOQ nối ngân sách, PO nối kho, timesheet nối chi phí, nghiệm thu nối invoice. Hệ thống còn cung cấp workflow, phân quyền, cảnh báo và audit trail. Excel vẫn có thể dùng để phân tích tạm thời, nhưng không nên là nơi duy nhất lưu trạng thái và quyết định.
Nên theo dõi KPI nào khi quản lý hao hụt vật tư công trường?
KPI nên chia thành bốn nhóm: tốc độ xử lý, chất lượng, chi phí và kết quả. Ví dụ có thời gian hoàn thành, tỷ lệ đúng hạn, sai lệch Budget–Actual, năng suất, tỷ lệ nghiệm thu đạt hoặc margin theo dự án. Mỗi KPI phải có công thức, nguồn dữ liệu, tần suất, ngưỡng và owner. Chỉ số không gắn hành động sẽ không tạo ra cải tiến; cần quy định rõ khi KPI lệch thì ai xử lý và trong bao lâu.
Những lỗi nào thường gặp khi triển khai hao hụt vật tư công trường?
Sai lầm thường gặp là triển khai công cụ trước khi thống nhất quy trình, dùng nhiều phiên bản dữ liệu, thiếu owner, không ghi lịch sử thay đổi và chỉ đo kết quả cuối kỳ. Một lỗi khác là đào tạo một lần rồi để người dùng tự xoay xở. Cách phòng tránh là bắt đầu nhỏ, có checklist, chạy đối chiếu với dữ liệu thật, đào tạo theo vai trò và review định kỳ. Mọi ngoại lệ cần được ghi lại để tổ chức học và cải tiến.
Khám phá giải pháp EcoCons cho doanh nghiệp thi công nội thất: chuẩn hóa dữ liệu, kiểm soát quy trình, theo dõi hiệu quả và ra quyết định trên một nền tảng thống nhất.
Khám phá EcoCons →