
Tình huống minh họa: cuối tháng, kế toán công nợ in sổ phải trả 1,84 tỷ. Chị gửi email cho năm nhà cung cấp vật tư để xác nhận. Ba nhà cung cấp trả lời, cộng lại ra 1,91 tỷ. Một nhà cung cấp gọi điện hỏi vì sao hai hóa đơn đã giao từ đầu tháng vẫn chưa được ghi nhận. Kế toán mất hai ngày tra lại, và tới lúc phát hiện thì một khoản đã quá hạn thanh toán.
Trả lời ngắn: Đối soát công nợ nhà cung cấp là việc so sánh số dư phải trả theo sổ doanh nghiệp với số dư theo xác nhận nhà cung cấp, rồi giải thích từng khoản chênh. Công thức: Chênh lệch = Số dư sổ nội bộ − Số dư theo xác nhận nhà cung cấp. Điểm kiểm soát hiệu quả nhất là đối soát theo từng nhà cung cấp trước hạn thanh toán, không đợi khi họ khiếu nại.
Bài viết này dành cho ai?
Dành cho CFO, Kế toán trưởng, kế toán công nợ phải trả và Trưởng phòng Mua hàng của doanh nghiệp thiết kế – thi công nội thất. Những người phải giữ số dư phải trả khớp với nhà cung cấp vật tư và tránh cả việc trả thừa lẫn việc chậm trả làm mất uy tín mua hàng.
Điều gì đang xảy ra?
- Nhà cung cấp gửi hóa đơn qua email, Zalo và bản giấy, không theo một kênh thống nhất.
- Hàng về kho nhưng chứng từ đến muộn, nên phiếu nhập và hóa đơn lệch thời điểm.
- Chiết khấu, hàng trả lại và khoản ứng trước không được cấn trừ ngay khi ghi nhận.
- Đối soát chỉ làm khi cuối tháng hoặc khi nhà cung cấp đòi, thành ra xử lý muộn.
- Không có bảng tuổi công nợ theo nhà cung cấp nên không biết khoản nào sắp đến hạn.
Điều doanh nghiệp thực sự muốn đạt được
Chức năng: mỗi nhà cung cấp có một số dư phải trả khớp giữa sổ nội bộ và xác nhận của họ, với mọi khoản chênh được giải thích. Quản trị: ban điều hành nhìn được tuổi công nợ và biết khoản nào cần xử lý trước. Tổ chức: rõ ai ghi nhận hóa đơn, ai đối chiếu, ai được quyết định thanh toán và ai chịu trách nhiệm khi có sai lệch tồn đọng.
Điều gì đang cản trở?
| Lớp cản trở | Biểu hiện | Hệ quả |
|---|---|---|
| Dữ liệu | Chứng từ đến nhiều kênh, thiếu mã đối chiếu chung | Không biết khoản nào đã ghi, khoản nào chưa |
| Quy trình | Đối soát làm muộn, sau khi đã tới hạn thanh toán | Phát hiện chênh lệch khi không còn thời gian xử lý |
| Kiểm soát | Không có ngưỡng chênh lệch được phép và cách xử lý | Chênh nhỏ bị bỏ qua, chênh lớn tranh chấp |
| Tổ chức | Mua hàng, kho và kế toán không chung một hồ sơ | Ba bên cùng nhìn một khoản nhưng hiểu khác nhau |
| Công cụ | Sổ theo dõi công nợ trên bảng tính rời | Không tự tổng hợp, không có tuổi công nợ |
Điểm nhìn cốt lõi: Doanh nghiệp không thiếu số liệu công nợ. Doanh nghiệp thiếu một nhịp đối soát định kỳ theo từng nhà cung cấp, nên chênh lệch chỉ lộ ra khi nhà cung cấp đã khiếu nại hoặc khi khoản nợ đã quá hạn. Đối soát đúng cách không phải để tìm lỗi, mà để mỗi khoản chênh được giải thích trước khi nó trở thành tranh chấp.
Tác động tới doanh nghiệp
| Chiều tác động | Điều gì xảy ra khi đối soát công nợ đi sau sự việc |
|---|---|
| Cost | Trả thừa hoặc trả hai lần cho khoản đã cấn trừ ở nơi khác |
| Margin | Chiết khấu và hàng trả lại không được trừ nên giá mua thực bị đội |
| Cash Flow | Khoản quá hạn bị tính phí chậm trả và làm xấu điều khoản mua sau |
| Progress | Nhà cung cấp giữ hàng hoặc hạ ưu tiên giao khi công nợ chưa rõ |
| Risk | Mất uy tín mua hàng, ảnh hưởng giá và thời hạn giao ở các đơn sau |
Nguyên nhân gốc
Không có nhịp đối soát định kỳ theo từng nhà cung cấp
↓
Hóa đơn và chứng từ về muộn, không gắn mã đối chiếu chung
↓
Chiết khấu, hàng trả lại và ứng trước không được cấn trừ ngay
↓
Số dư phải trả giữa sổ nội bộ và nhà cung cấp lệch dần
↓
Chênh lệch chỉ lộ ra khi nhà cung cấp khiếu nại hoặc tới hạn
↓
Chậm thanh toán, mất chiết khấu và giảm uy tín mua hàng
Framework quản trị
GHI NHẬN    — mỗi hóa đơn, phiếu nhập và ứng trước có mã theo nhà cung cấp
↓
CẤN TRỪ     — tự trừ chiết khấu, hàng trả lại, khoản ứng trước
↓
ĐỐI SOÁT    — so sánh số dư nội bộ với xác nhận nhà cung cấp theo kỳ
↓
GIẢI THÍCH  — phân loại từng khoản chênh và người chịu trách nhiệm
↓
THANH TOÁN  — duyệt theo tuổi công nợ và điều khoản đã cam kết
↓
THEO DÕI    — cập nhật tuổi công nợ và số chênh tồn đọng
Gắn hóa đơn, phiếu nhập, chiết khấu và ứng trước vào một số dư phải trả có nhịp đối soát.
Khám phá EcoCons → Xem gói One →Quy trình đề xuất (To-Be)
| Bước | Người phụ trách | Điều kiện vào | Điểm kiểm soát |
|---|---|---|---|
| Ghi nhận chứng từ | Kế toán công nợ | Hóa đơn hoặc phiếu nhập đến | Đúng nhà cung cấp và mã đơn |
| Cấn trừ tự động | Kế toán + Mua hàng | Có chiết khấu, trả lại, ứng trước | Không để khoản treo quá kỳ |
| Đối soát theo kỳ | Kế toán công nợ | Đến kỳ đối soát | So số dư nội bộ với xác nhận NCC |
| Giải thích chênh lệch | Kế toán + Mua hàng + Kho | Phát hiện khoản chênh | Phân loại nguyên nhân và người xử lý |
| Duyệt thanh toán | CFO / Kế toán trưởng | Số dư đã đối soát | Đúng tuổi công nợ và điều khoản |
| Cập nhật tuổi công nợ | Kế toán công nợ | Sau mỗi lần thanh toán | Không còn chênh tồn đọng quá hạn |
Ví dụ minh họa — số liệu giả định
EcoCons hỗ trợ ở đâu?
| Yêu cầu | Năng lực | Mức đáp ứng |
|---|---|---|
| Số dư phải trả theo nhà cung cấp | Sổ nhà cung cấp, hóa đơn nhà cung cấp | Standard |
| Cấn trừ chiết khấu, trả lại, ứng trước | Credit note, thanh toán, ứng trước | Standard + cấu hình |
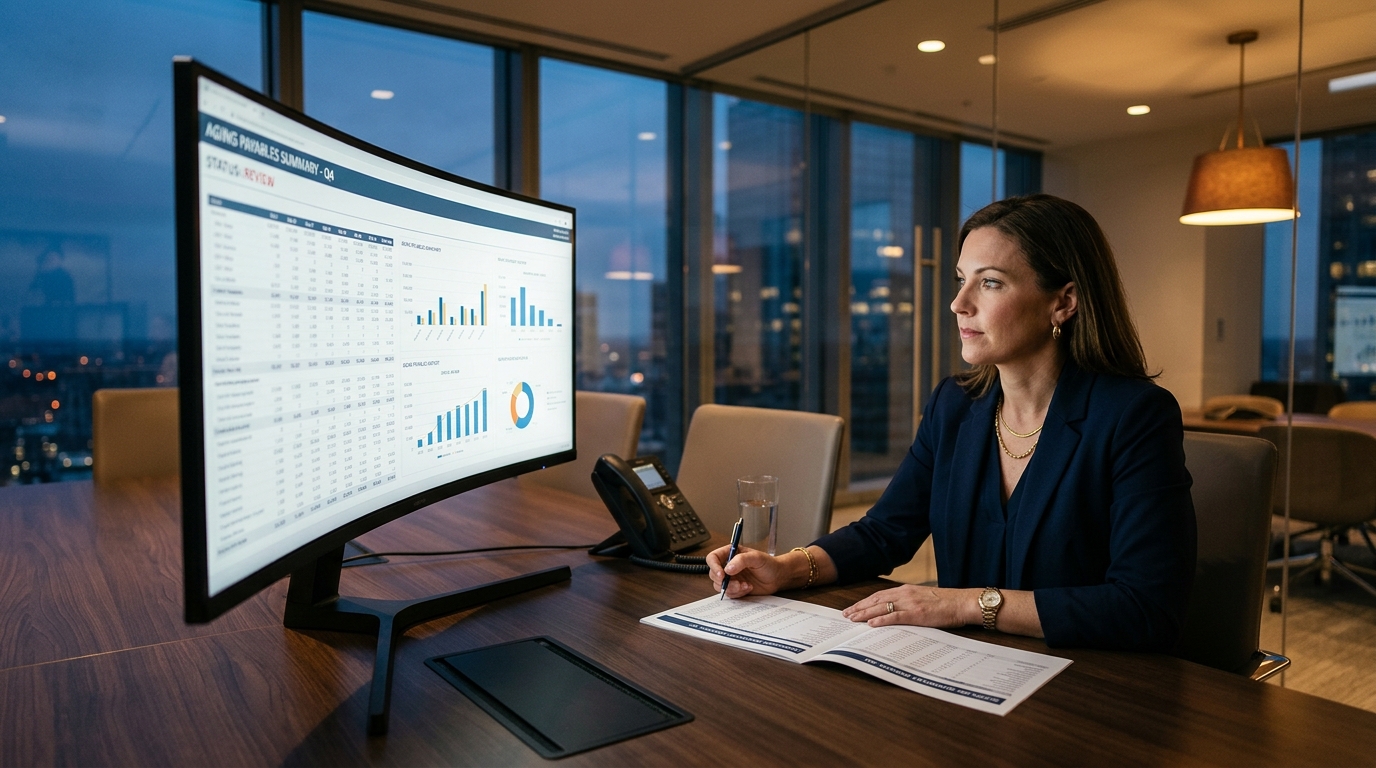
| Bảng tuổi công nợ theo nhà cung cấp | Báo cáo tuổi công nợ phải trả | Standard |
| Nhắc đối soát định kỳ theo nhà cung cấp | Hoạt động định kỳ, nhắc việc | Mở rộng (AI-X) |
| Tự gợi ý khoản chênh theo loại nguyên nhân | Đối chiếu tự động nhiều nguồn | Đề xuất thiết kế |
AI / Automation hỗ trợ ở đâu?
AI có thể đọc hóa đơn, phiếu nhập và sao kê xác nhận của nhà cung cấp để gợi ý khoản chênh, phân loại theo dạng nguyên nhân và cảnh báo nhà cung cấp còn chênh tồn đọng quá hạn. Đầu vào gồm hóa đơn, phiếu nhập và xác nhận công nợ; AI đưa khuyến nghị, kế toán công nợ và Kế toán trưởng quyết định. AI không tự điều chỉnh số dư và không tự duyệt thanh toán.
KPI ban điều hành cần theo dõi
| KPI | Công thức | Tần suất | Chủ sở hữu | Hành động khi lệch |
|---|---|---|---|---|
| Tỷ lệ nhà cung cấp đã đối soát trong kỳ | Số NCC đã đối soát ÷ tổng NCC có giao dịch | Tháng | Kế toán công nợ | Đẩy đối soát các NCC còn lại |
| Chênh lệch công nợ tồn đọng | Tổng giá trị chênh chưa giải thích | Tháng | Kế toán trưởng | Phân công xử lý theo nguyên nhân |
| Tỷ lệ thanh toán đúng hạn | Số khoản trả đúng hạn ÷ tổng khoản đến hạn | Tháng | CFO | Rà tuổi công nợ và điều khoản |
| Chiết khấu bị mất | Giá trị chiết khấu không được hưởng | Quý | Mua hàng | Siết cấn trừ và hạn thanh toán |
Câu hỏi thường gặp
Vì sao số dư công nợ nội bộ thường lệch với nhà cung cấp?
Phần lớn chênh lệch đến từ thời điểm ghi nhận và các khoản chưa cấn trừ. Hàng có thể đã về kho nhưng hóa đơn đến muộn nên chưa vào sổ, hoặc chiết khấu và hàng trả lại chưa được trừ ngay. Ngoài ra khoản ứng trước chưa cấn trừ cũng tạo ra chênh. Khi hai bên ghi nhận cùng một giao dịch ở hai thời điểm khác nhau, số dư sẽ lệch cho tới khi có nhịp đối soát đưa cả hai về cùng một mốc thời gian.
Bao lâu nên đối soát công nợ một lần?
Tần suất do doanh nghiệp tự đặt theo số lượng nhà cung cấp và giá trị giao dịch, nhưng đối soát theo tháng là mức phổ biến để kịp xử lý trước khi khoản nợ tới hạn. Với nhà cung cấp lớn hoặc giao dịch dày, nên đối soát thường xuyên hơn. Điểm quan trọng không nằm ở con số cố định, mà ở việc đối soát xong trước khi thanh toán, để khoản chênh được giải thích khi vẫn còn thời gian xử lý và trước khi phát sinh phí chậm trả.
Ai chịu trách nhiệm đối soát, kế toán hay mua hàng?
Kế toán công nợ là người thực hiện đối soát và giữ số liệu, nhưng không thể tự giải thích mọi khoản chênh. Chênh do khối lượng, quy cách hay hàng trả lại phải có Mua hàng và Kho xác nhận; chênh do chiết khấu và điều khoản phải đối chiếu hợp đồng. Vì vậy trách nhiệm nên chia theo nguyên nhân, còn kế toán công nợ giữ vai trò điều phối và tổng hợp. Khi chỉ giao một phòng làm tất cả, các khoản chênh sẽ tồn đọng lâu hơn.
Chiết khấu nhà cung cấp nên hạch toán thế nào cho đúng?
Chiết khấu thương mại thường được ghi giảm giá trị hàng mua, còn chiết khấu thanh toán được ghi nhận riêng theo bản chất từng loại. Điều quan trọng là chiết khấu phải được cấn trừ hoặc ghi nhận đúng kỳ, không để treo sang kỳ sau vì khi đó số dư công nợ đã khác. Doanh nghiệp nên thống nhất một cách ghi và áp dụng cho mọi nhà cung cấp để số liệu so sánh được. Cách hạch toán cụ thể cần thống nhất với Kế toán trưởng và đơn vị kiểm toán.
Có nên đối soát bằng bảng tính Excel không?
Bảng tính dùng được khi số nhà cung cấp ít và giao dịch thưa, nhưng sẽ chạm trần nhanh khi doanh nghiệp chạy nhiều công trình song song. Bảng tính không tự cấn trừ, không tự tổng hợp tuổi công nợ và rất dễ sai khi nhiều người sửa cùng lúc. Giá trị của hệ thống không nằm ở việc thay bảng tính, mà ở chỗ số dư được cập nhật một nguồn và mọi chứng từ gắn với cùng một mã. Khi đó chênh lệch được phát hiện theo quy tắc thay vì tìm thủ công.
Đối soát công nợ có cần AI không?
Chỉ nên dùng khi số lượng hóa đơn và nhà cung cấp đủ lớn để việc đọc và so từng chứng từ trở nên quá tải. Khi đó AI hữu ích ở việc trích xuất dữ liệu hóa đơn, gợi ý khoản chênh theo dạng nguyên nhân và cảnh báo chênh tồn đọng. Với doanh nghiệp ít nhà cung cấp, một nhịp đối soát tháng cùng bảng tuổi công nợ đã xử lý được phần lớn vấn đề. AI không thể thay người quyết định điều chỉnh số dư hay duyệt thanh toán.
Checklist: doanh nghiệp của bạn có vấn đề này không?
Đọc kết quả: 0–2 ô = kiểm soát tốt; 3–5 ô = cần chuẩn hóa nhịp đối soát; 6–8 ô = nên xử lý trước khi quan hệ với nhà cung cấp bị ảnh hưởng.
Kết luận
Đối soát công nợ nhà cung cấp là công việc định kỳ, không phải việc xử lý sự cố. Khi mỗi kỳ đối soát đều được thực hiện theo từng nhà cung cấp và mọi khoản chênh đều được giải thích, doanh nghiệp vừa giữ được chiết khấu, vừa tránh được tranh chấp và giữ uy tín mua hàng cho các đơn sau.