
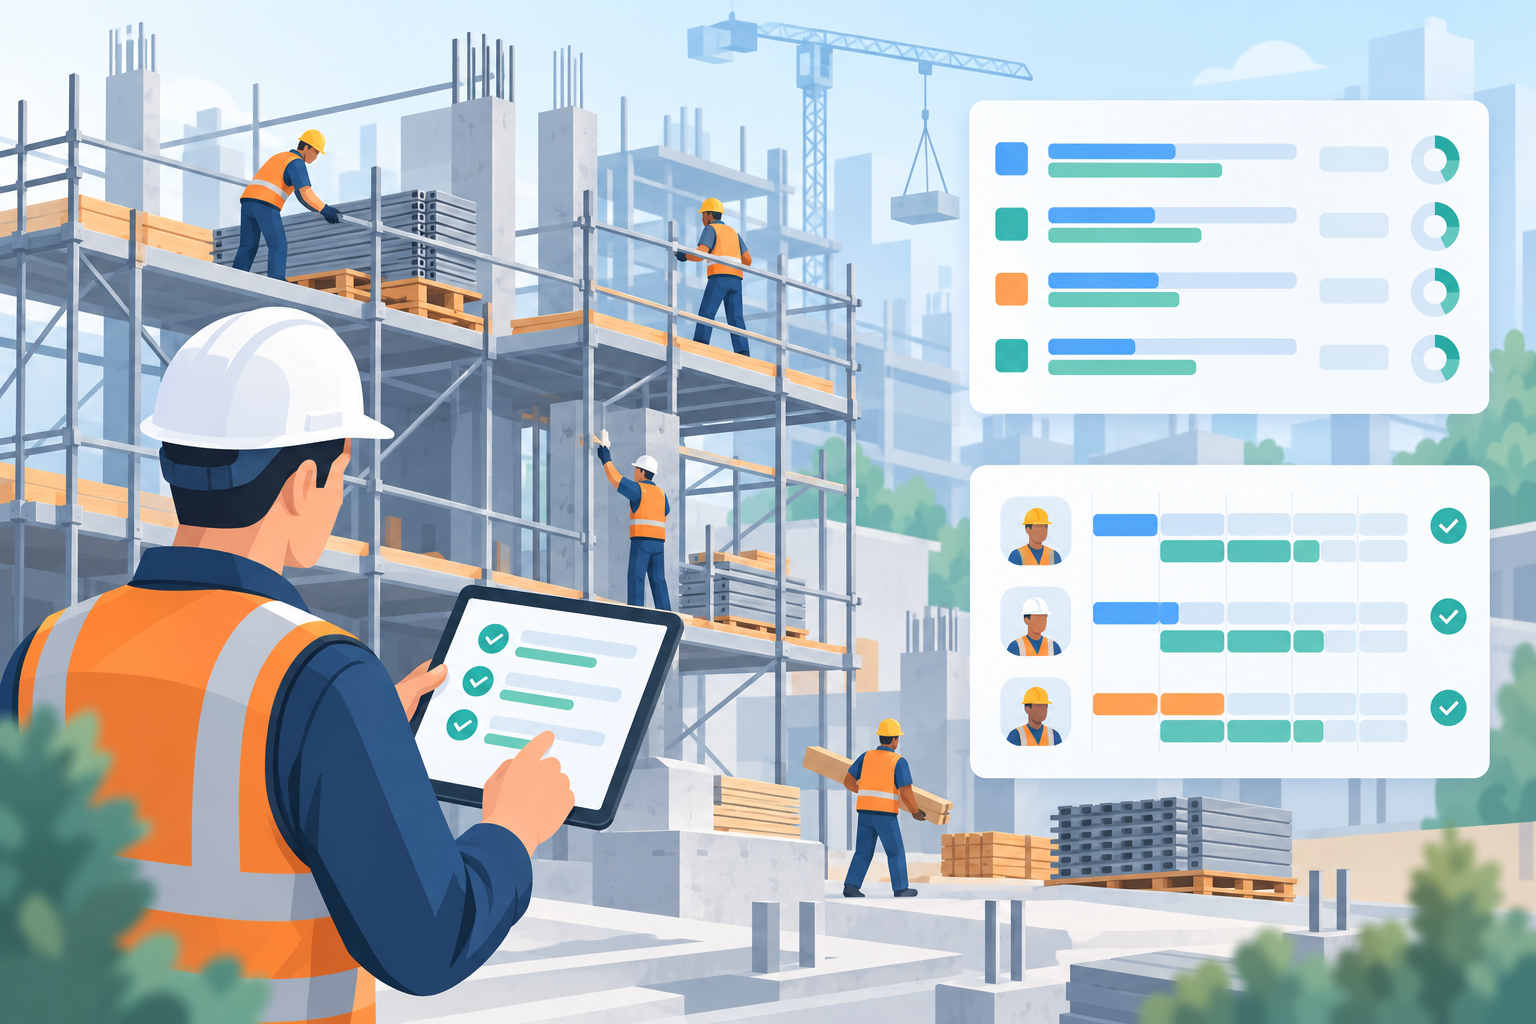
Nhân công chiếm 20–40% giá trị dự án nội thất và biến động nhiều nhất trong ba cấu phần chi phí. Kiểm soát hiệu quả cần chuỗi 5 mắt xích không đứt: định mức giờ công chuẩn, đơn giá theo hình thức lao động, phân bổ ngân sách theo hạng mục và tổ đội, ghi nhận giờ công thực tế gắn hạng mục, và đối chiếu Actual vs Budget theo tuần. Đứt mắt xích nào — định mức, ghi nhận hay đối chiếu — chi phí vượt ở đúng chỗ đó và chỉ phát hiện khi đã muộn.
Vì sao ngân sách nhân công là bài toán khó?
Trong dự án nội thất, nhân công là một trong ba cấu phần chi phí lớn nhất, bên cạnh vật tư và chi phí quản lý. Với doanh nghiệp thi công nội thất, fit-out văn phòng, khách sạn, resort, showroom, chi phí nhân công thường chiếm 20–40% tổng giá trị dự án.
Khác với vật tư được định lượng rõ qua BOQ và định mức, chi phí nhân công biến động theo khối lượng thực tế, tiến độ, năng suất tổ đội, điều kiện thi công và các thay đổi thiết kế trong quá trình triển khai. Trong bối cảnh biên lợi nhuận nhà thầu bị thu hẹp, một dự án 10 tỷ đồng chỉ cần vượt ngân sách nhân công 5–7% cũng có thể mất toàn bộ lợi nhuận dự kiến.
Bốn điểm yếu phổ biến — dấu hiệu và hệ quả
| Điểm yếu | Dấu hiệu điển hình | Hệ quả |
|---|---|---|
| Không có định mức nhân công chuẩn | Tủ bếp MDF bao nhiêu giờ công — mỗi QS một con số | Dự toán sai ngay từ đầu, không có baseline để đối chiếu |
| Không theo dõi giờ công thực tế | Chấm công giấy, tổ đội báo Excel, cập nhật qua Zalo | Không biết hạng mục nào đang vượt, tổ đội nào năng suất thấp |
| Không kiểm soát phát sinh | Khách đổi thiết kế, phát sinh khối lượng nhưng ngân sách nhân công không cập nhật | Chi phí tăng âm thầm, không thu lại được |
| Không đo được năng suất | Chỉ biết tổng chi nhân công dự án, không biết theo hạng mục/tổ đội | Không cải tiến được, báo giá lần sau vẫn ước chừng |
1. Không có định mức nhân công chuẩn
Nhiều doanh nghiệp lập dự toán nhân công dựa trên kinh nghiệm cá nhân của QS hoặc PM. Hệ quả là cùng một hạng mục, mỗi người đưa một con số khác nhau — dự toán thiếu chính xác ngay từ đầu và mọi so sánh sau này đều so với một baseline không tin được.
2. Không theo dõi giờ công thực tế
Sau khi dự án triển khai, công nhân chấm công thủ công, tổ đội báo cáo Excel, quản lý công trường cập nhật Zalo. Doanh nghiệp gần như không biết công việc nào đang vượt giờ, hạng mục nào đang lỗ, tổ đội nào năng suất thấp — cho đến khi tổng hợp cuối kỳ.
3. Không kiểm soát phát sinh
Khách hàng thay đổi thiết kế, kiến trúc sư điều chỉnh bản vẽ, phát sinh khối lượng mới — nhưng ngân sách nhân công không được cập nhật tương ứng. Đội thi công tiếp tục theo kế hoạch cũ và doanh nghiệp gánh toàn bộ chi phí phát sinh.
4. Không đo được năng suất
Biết tổng chi phí nhân công của dự án nhưng không biết chi phí theo từng hạng mục, từng sản phẩm, từng tổ đội — việc cải tiến năng suất gần như không thể thực hiện vì thiếu dữ liệu so sánh.
Chi phí của việc không giải quyết
Vượt ngân sách là tổn thất thấy rõ: một dự án 20 tỷ với ngân sách nhân công 4 tỷ, vượt thực tế 12% nghĩa là phát sinh 480 triệu — có thể là toàn bộ lợi nhuận dự án. Số liệu minh họa từ nội dung gốc — [VERIFY CLAIM] với Content Owner.]
Trễ tiến độ là hệ quả dây chuyền: thiếu dữ liệu năng suất khiến bố trí sai nguồn lực, điều phối nhân sự không hợp lý và không dự báo được nguy cơ chậm. Giảm khả năng đấu thầu theo sau: không có dữ liệu chi phí lịch sử chính xác thì báo giá quá cao mất cơ hội, báo giá quá thấp thắng thầu nhưng lỗ. Và cuối cùng là khách hàng: chậm tiến độ, chất lượng không ổn định làm giảm uy tín — chi phí mất khách lớn hơn nhiều so với chi phí phát sinh nhân công.
Quy trình hiện tại đang gãy ở đâu?
- Gãy lúc dự toán: định mức nằm trong đầu QS — ngân sách nhân công là con số ước, không phải baseline.
- Gãy lúc thi công: giờ công ghi trên giấy/Zalo — dữ liệu về trễ 1–2 tuần và không gắn hạng mục.
- Gãy lúc phát sinh: VO cập nhật vật tư nhưng quên phần nhân công của khối lượng phát sinh.
- Gãy lúc tổng hợp: chi phí nhân công chỉ có số gộp cuối kỳ — không tách theo hạng mục để đối chiếu.
Control Model: 5 lớp quản trị ngân sách nhân công
Lớp 1 — Kế hoạch: xây dựng ngân sách nhân công ngay từ giai đoạn dự toán với ba đầu vào: định mức lao động, đơn giá nhân công, năng suất chuẩn. Lớp 2 — Phân bổ: phân bổ ngân sách theo dự án, hạng mục, giai đoạn và tổ đội — mỗi đồng ngân sách gắn với một nơi chịu trách nhiệm. Lớp 3 — Theo dõi: ghi nhận giờ công, khối lượng hoàn thành, tiến độ thực tế theo thời gian thực. Lớp 4 — Kiểm soát: so sánh Actual Cost với Budget theo hạng mục, cảnh báo vượt hạn mức trước khi vượt lớn. Lớp 5 — Tối ưu: dùng dữ liệu năng suất tích lũy để tinh chỉnh định mức cho các dự án sau.
ERP giữ vai trò ghi nhận một lần — dùng nhiều nơi: chấm công công trường gắn hạng mục, tự động thành chi phí nhân công dự án, cộng dồn vào Actual Cost để đối chiếu Budget và cập nhật Project P&L mà không cần tổng hợp tay.
KPI ngân sách nhân công cần theo dõi
| KPI | Ý nghĩa | Tần suất |
|---|---|---|
| Chi phí nhân công thực tế vs ngân sách (theo hạng mục) | Phát hiện hạng mục vượt ngay khi đang thi công | Theo tuần |
| Giờ công trên đơn vị khối lượng (giờ/m², giờ/sp) | Đo năng suất thật so với định mức chuẩn | Theo giai đoạn |
| Năng suất giữa các tổ đội (khối lượng/giờ) | So sánh tổ đội nào hiệu quả để phân công đúng | Theo tuần |
| Tỷ lệ chi phí nhân công phát sinh có VO ký | Đảm bảo phát sinh được thu lại từ khách | Theo VO |
| % khối lượng hoàn thành vs % ngân sách nhân công đã dùng | Dùng 70% tiền nhưng mới xong 50% khối lượng = tín hiệu vượt | Theo tuần |
Ví dụ áp dụng
Một nhà thầu fit-out chạy 6 công trình cùng lúc chuyển từ chấm công giấy sang chấm công theo hạng mục trên ERP. Sau hai tháng, dữ liệu cho thấy hai điều không nhìn thấy trước đó: hạng mục trần vách của một công trình tiêu thụ giờ công gấp rưỡi định mức do điều kiện thi công đặc thù, và một tổ đội có năng suất ổn định thấp hơn 20% so với mặt bằng. Hành động theo dữ liệu: điều chỉnh định mức trần vách cho dự án tương tự sau này, và phân công lại tổ đội yếu cho hạng mục phù hợp năng suất. Không có số giờ công theo hạng mục, hai điều này mãi mãi là 'cảm giác' của quản lý.
Câu hỏi thường gặp
Ngân sách nhân công nên lập từ thông tin nào?
Từ ba đầu vào: định mức lao động theo loại hạng mục (giờ công chuẩn), đơn giá nhân công theo hình thức (thợ, khoán, lương cố định), và năng suất chuẩn của tổ đội. Ba đầu vào này cho ra ngân sách theo hạng mục — baseline để đối chiếu trong suốt dự án.
Theo dõi giờ công công trường thế nào cho ít tốn công?
Chấm công theo hạng mục thay vì chỉ theo ngày: mỗi tổ đội ghi nhân sự + hạng mục làm việc + khối lượng hoàn thành. Với ERP, dữ liệu này cập nhật từ điện thoại của quản lý công trường và tự động thành chi phí dự án — không nhập lại lần thứ hai.
Phát sinh khối lượng thì xử lý ngân sách nhân công thế nào?
Mỗi VO phải có hai phần: vật tư và nhân công. Khi VO được ký, ngân sách nhân công của hạng mục tăng theo — đội thi công triển khai trong hạn mức mới. Bỏ qua phần nhân công của VO là nguyên nhân phổ biến khiến ngân sách nhân công vượt ở cuối dự án.
Nên bắt đầu từ đâu nếu chưa có định mức chuẩn?
Bắt đầu từ hạng mục có khối lượng lặp lại lớn nhất (trần vách, tủ kệ, sơn...) và ghi nhận giờ công thực tế 4–6 tuần. Dữ liệu đó chính là định mức khởi điểm — tốt hơn nhiều so với con số ước trong đầu QS, và chuẩn dần theo từng dự án.
Kiểm tra quy trình ngân sách: từ định mức, phân bổ đến đối chiếu actual theo hạng mục — cố vấn AI-X rà soát cùng bạn trên dữ liệu thật của một dự án đang chạy.
Nhận tư vấn kiểm soát ngân sách → Xem cách lập ngân sách từ BOQ →